 MUTATIONFORGE
Esta página reúne las ideas básicas del trading automático: qué es una estrategia, cómo se prueba, qué cuesta operar y, sobre todo, cómo distinguir una estrategia sólida de una que solo tuvo suerte. No necesitas saber nada de antemano. Si ya tienes experiencia, puedes saltar directamente a Flujo de trabajo recomendado. Las palabras técnicas tienen además su definición corta en el Glosario.
Estrategia, robot y EA
Una estrategia es un conjunto de reglas fijas que dicen cuándo entrar en el mercado, en qué dirección y cuándo salir. Por ejemplo:
- «Compra cuando la media de los últimos 20 cierres cruce hacia arriba la media de los últimos 50.»
- «Pon un stop loss a 30 pips y un take profit a 60 pips.»
- «No abras nada los viernes por la tarde.»
Es como una receta de cocina: si sigues los mismos pasos con los mismos ingredientes, sale lo mismo. Nada de corazonadas.
Cuando esas reglas se escriben en un lenguaje que entiende la plataforma de trading, la estrategia se convierte en un robot: un programa que mira el mercado y opera solo. En MetaTrader a los robots se les llama EA (Expert Advisor, asesor experto). En esta guía usamos las tres palabras casi como sinónimos: la estrategia es la idea; el robot o EA es esa idea lista para funcionar.
Mutationforge crea estrategias y las exporta como robots para MetaTrader 5 (.mq5), MetaTrader 4 (.mq4) y NinjaTrader 8 (.cs). Ver Exportar.
Las piezas de una estrategia
- Condiciones de entrada: lo que tiene que pasar para abrir una operación. Se construyen con indicadores (indicador: un cálculo sobre el precio, como una media o el RSI) y comparaciones («mayor que», «cruza por encima»…).
- Dirección: comprar (largo, ganas si el precio sube), vender (corto, ganas si baja) o las dos.
- Salidas: el stop loss (la pérdida máxima que aceptas en una operación: si el precio llega ahí, se cierra), el take profit (el beneficio que das por bueno: al llegar, se cierra) y, si quieres, otras salidas como el breakeven, el trailing stop, salir por tiempo o por un indicador.
- Tamaño: cuánto se arriesga en cada operación, en lotes o en dinero.
El activo
El activo es lo que se compra o se vende: un par de divisas (como el euro contra el dólar, EURUSD), un metal (como el oro, XAUUSD), un índice bursátil (como el alemán o el Dow Jones), etc.
Cada activo tiene su personalidad: el oro se mueve mucho y deprisa; algunos pares de divisas son más tranquilos; los índices tienen su horario. Una estrategia que va bien en uno no tiene por qué ir bien en otro. En Mutationforge eliges el activo en el Constructor y gestionas los que tienes instalados en Data.
La temporalidad
La temporalidad es cada cuánto mira la estrategia el mercado para decidir. El precio se agrupa en velas: cada vela resume lo que ha pasado en un rato (precio de apertura, máximo, mínimo y cierre).
| Temporalidad | Cada vela dura |
|---|---|
| M1 | 1 minuto |
| M5 | 5 minutos |
| M15 | 15 minutos |
| M30 | 30 minutos |
| H1 | 1 hora |
| H4 | 4 horas |
| D1 | 1 día |
Con H1, la estrategia solo puede abrir o cerrar al terminar cada vela de una hora. Piénsalo como alguien que mira el móvil una vez por hora frente a alguien que lo mira cada minuto.
- Las temporalidades bajas (M1, M5) dan muchas operaciones pequeñas, pero sufren más los costes y el ruido.
- Las altas (H4, D1) dan pocas operaciones, más tranquilas, y necesitan muchos años de histórico para tener suficientes.
Para empezar, H1 o M15 son un buen término medio. Además, cuanto más alta la temporalidad, más rápido trabaja el motor.
El backtest
Un backtest es hacer operar a una estrategia en el pasado, vela a vela, como si estuviera en directo, y anotar qué habría ganado o perdido.
Es como probar una receta con ingredientes del año pasado: sabes exactamente qué tiempo hizo cada día y miras si tu regla de «salgo sin paraguas cuando el cielo está despejado a las 8» te habría librado de mojarte.
De un backtest salen las cifras con las que se juzga una estrategia. Las que más verás en Mutationforge:
- Net Profit (beneficio neto): lo ganado menos lo perdido, ya descontados los costes.
- Nº operaciones: cuántas veces ha entrado. Pocas operaciones = poca fiabilidad (ver más abajo).
- Profit Factor (factor de beneficio): lo ganado en las operaciones buenas dividido entre lo perdido en las malas. 1 = se queda igual; 1,5 = por cada euro perdido ganó 1,5.
- Drawdown: la mayor caída desde un máximo. Si la cuenta llegó a 12.000 y luego bajó a 10.500, el drawdown fue de 1.500. Mide cuánto vas a sufrir por el camino.
- Ret/DD (beneficio entre drawdown): el beneficio dividido entre la peor caída. Un Ret/DD de 5 significa que ganó cinco veces lo que llegó a perder en su peor racha. Es de las cifras más útiles para comparar estrategias.
- % acierto: el porcentaje de operaciones ganadoras. Ojo: se puede ganar dinero acertando el 35 % si las ganadoras son grandes, y perderlo acertando el 80 % si las perdedoras son enormes.
- Nota: la puntuación que el motor de Mutationforge da a cada estrategia para ordenarlas.
Lo que cuesta operar: spread, comisión y swap
Operar no es gratis. Un backtest que no cuente los costes es un cuento. Hay tres costes principales:
Spread
El spread es la diferencia entre el precio al que puedes comprar y el precio al que puedes vender en el mismo momento. Es como en una casa de cambio: te compran los dólares a un precio y te los venden a otro un poco más caro. Esa diferencia es el beneficio de la casa de cambio, y tú la pagas en cada operación, nada más entrar.
El spread cambia a lo largo del día: suele ser bajo cuando hay mucha actividad y se dispara de madrugada, en las noticias o a la apertura del lunes. Los activos del catálogo de Mutationforge llevan el spread real, minuto a minuto, así que el backtest paga lo que de verdad se pagaba en cada momento.
Comisión
La comisión es lo que te cobra el bróker por cada operación, aparte del spread. Suele ser una cantidad fija por lote. En Mutationforge cada activo trae su comisión configurada, y puedes cambiarla en Data para que coincida con la de tu bróker.
Swap
El swap es lo que pagas (o, a veces, cobras) por mantener una operación abierta de un día para otro. Es como el interés de un préstamo: si dejas la posición abierta durante la noche, se apunta un pequeño cargo. Un día de la semana (normalmente el miércoles) se cobra triple, para cubrir el fin de semana. Las estrategias que duran poco casi no lo notan; las que mantienen operaciones semanas, mucho. También se configura por activo en Data.
Dentro y fuera de muestra (IS y OOS)
Esta es la idea más importante de toda la guía.
Imagina un estudiante que se prepara un examen memorizando las respuestas de los exámenes de años anteriores. Si le pones uno de esos exámenes, saca un 10. Pero si le pones un examen nuevo, suspende: no ha aprendido la asignatura, solo se ha aprendido las respuestas.
Con las estrategias pasa exactamente lo mismo. Por eso el histórico se divide en dos partes:
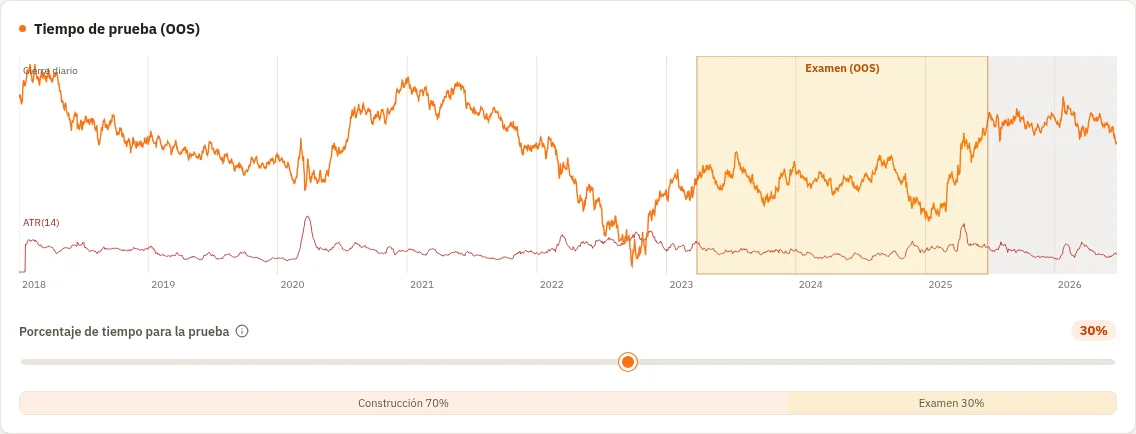
- Dentro de muestra (in sample, IS): el tramo de datos con el que se construye la estrategia. Son los exámenes de años anteriores con los que el estudiante practica. En Mutationforge lo verás como Construcción o entrenamiento.
- Fuera de muestra (out of sample, OOS): un tramo que el motor no usa para construir y que se reserva para examinar después. Es el examen nuevo. En Mutationforge lo verás como Examen o prueba.
Si una estrategia va bien dentro de muestra y también fuera de muestra, es una buena señal: parece que ha aprendido algo del mercado, no solo de memoria. Si va de maravilla dentro y se hunde fuera, ha memorizado.
En Mutationforge hay dos tramos de examen, uno detrás de otro:
- El porcentaje de prueba del Constructor. En la pestaña Data del Constructor eliges qué parte final del periodo se guarda para el examen (de serie, el 30 %). El motor lo usa para no quedarse con estrategias que solo funcionan en la parte de construcción.
- El año reservado. En modo Principiante, el último año de datos ni siquiera se puede elegir en el Constructor: queda guardado para el Retester y el Optimizador. Es un examen 100 % limpio, con datos que el Constructor no ha tocado nunca.
Sobreoptimización
La sobreoptimización (también sobreajuste o curve fitting) es precisamente el estudiante que memoriza: una estrategia tan ajustada al pasado que ha aprendido sus casualidades en vez de su comportamiento.
Un ejemplo cotidiano: miras los datos de los últimos diez años y descubres que tu equipo de fútbol ganó todos los partidos que jugó en martes con lluvia y con un árbitro cuyo apellido empieza por G. Es cierto en el pasado, pero no tiene ningún sentido apostar por ello. Con suficientes condiciones, siempre encuentras una regla que «acierta» el pasado.
Señales típicas de una estrategia sobreoptimizada:
- Pocas operaciones y números espectaculares. Con 15 operaciones, cualquier cosa puede salir por suerte.
- Demasiadas condiciones muy concretas.
- Números muy precisos que, si los mueves un poquito, lo estropean todo. Si una media de 47 periodos gana mucho pero con 45 o 50 pierde, el 47 es casualidad.
- Va genial dentro de muestra y mal fuera.
Mutationforge ataca la sobreoptimización por varios lados: los filtros de operaciones mínimas por año del Constructor, el examen fuera de muestra, y las pruebas de la pestaña Sobreoptimización del Retester (la Matriz anti-sobreoptimización y la Sensibilidad de parámetros, que comprueban justo si los números de la estrategia aguantan cuando se mueven).
Robustez
Una estrategia robusta es la que sigue funcionando cuando las cosas cambian un poco. Como un coche que sigue andando bien aunque llueva, haga frío o lleves el maletero lleno.
El mundo real nunca es igual que el backtest: el spread será otro, alguna orden entrará unos puntos peor de lo previsto, el bróker tendrá otro horario. Una estrategia que solo funciona si todo es exactamente igual que en el pasado no sirve para operar.
En el Retester tienes pruebas que miden la robustez desde varios ángulos:
- Otras temporalidades y Otros mercados: ¿aguanta si la pruebas en una temporalidad o un activo parecidos?
- Data sintética: trocea el histórico real por tipo de mercado (subidas, bajadas, rangos…) e incluso le da la vuelta al precio. ¿Aguanta en cada tipo de mercado, o solo funcionaba en uno?
- Monte Carlo (ver el apartado siguiente).
Monte Carlo
Monte Carlo es una forma de preguntarse «¿y si las cosas hubieran salido un poco distintas?» repitiendo la estrategia cientos de veces, cada vez con un pequeño cambio al azar, y mirando qué pasa en el peor caso.
Un ejemplo: has tenido 100 operaciones y el peor bache fue de 1.000 €. Pero ¿y si esas mismas operaciones hubieran llegado en otro orden, con las cinco peores seguidas? El bache podría haber sido de 2.500 €. Monte Carlo baraja las operaciones cientos de veces y te dice cuál es la caída que razonablemente puedes esperar.
En la pestaña Robustez del Retester hay siete pruebas de este tipo:
- Reordenar operaciones: baraja el orden de las operaciones. El beneficio total no cambia, pero el peor drawdown sí.
- Saltar operaciones: quita al azar un porcentaje de operaciones. ¿Dependía todo de unas pocas afortunadas?
- Variar spread, Variar slippage (el slippage o deslizamiento es entrar o salir a un precio un poco peor del previsto) y Variar comisión y swap: ¿aguanta si operar sale más caro?
- Cambiar barra de inicio: ¿aguanta si empieza a operar en otro momento?
- Ruido en datos: ¿aguanta si el precio se mueve ligeramente distinto?
La idea clave es que Monte Carlo juzga el peor caso, no el backtest con suerte. Aprueba la estrategia que sigue siendo buena incluso cuando las cosas se tuercen.
Cartera
Una cartera (o portfolio) es un grupo de estrategias que operan a la vez.
Es lo de no poner todos los huevos en la misma cesta. Una sola estrategia, por buena que sea, tendrá rachas malas. Si juntas varias que no se parecen entre sí (distintos activos, distintas temporalidades, distinta lógica), cuando una está en racha mala otra suele estar bien, y la curva del conjunto es más suave que la de cada una por separado.
Para que funcione, las estrategias tienen que ser poco correlacionadas: que no ganen y pierdan todas a la vez. Si juntas cinco estrategias casi iguales, no tienes una cartera, tienes la misma estrategia cinco veces.
En Mutationforge las carteras se crean en Portfolio, que mide la correlación entre las estrategias y examina la cartera entera fuera de muestra. La prueba Correlación del Retester sirve también para quitar del listado las estrategias gemelas (las que ganan y pierden los mismos días): de cada pareja conserva la de mejor nota.
Por qué se generan millones de estrategias y se filtran
Puede sonar extraño: ¿para qué generar millones de estrategias si al final te vas a quedar con unas pocas?
Piensa en un buscador de oro en un río. No coge piedras una a una a ver si alguna brilla: pasa toneladas de arena por el tamiz, y luego otro tamiz más fino, y luego otro. Al final le queda un puñado de pepitas. La inmensa mayoría de la arena no vale nada, y eso es lo normal.
Con las estrategias es igual. La inmensa mayoría de las combinaciones de reglas no sirven para nada: pierden dinero, operan dos veces en diez años o solo funcionaron por casualidad. Las buenas de verdad son muy pocas, así que hay que probar muchísimas para encontrarlas, y luego filtrar sin piedad.
Mutationforge lo hace con un motor genético, que funciona como la evolución de las especies:
- Crea muchas estrategias al azar.
- Las prueba todas y les pone nota.
- Las mejores se «cruzan» entre sí (se mezclan trozos de unas con otras) y algunas «mutan» (se les cambia algo al azar).
- Las peores desaparecen y su sitio lo ocupan las nuevas.
- Se repite generación tras generación.
Las estrategias viven en varios grupos separados que de vez en cuando se intercambian algún miembro, para que no acaben todas pareciéndose. Todo esto lo controlas desde el Constructor, aunque los valores de fábrica ya funcionan bien.
Hay una trampa que conviene conocer: cuantas más estrategias pruebas, más fácil es que alguna salga espectacular por pura suerte. Por eso, cuantas más generas, más importantes son los exámenes posteriores. El número de estrategias probadas no sustituye a la validación: la hace imprescindible.
Flujo de trabajo recomendado
El camino que te recomendamos tiene cinco etapas. Cada una quita estrategias y deja las más sólidas.
| Etapa | Qué haces | Dónde |
|---|---|---|
| 1. Construir | Generas candidatas para un activo y una temporalidad, con unos filtros mínimos. | Constructor |
| 2. Filtrar | Te quedas con las que tienen suficientes operaciones, ganan dentro y fuera de muestra y no son copias unas de otras. | Constructor (filtros) y Visualizador |
| 3. Validar | Las examinas con datos que nunca vieron y con pruebas de robustez y de sobreoptimización. Si quieres, afinas sus números. | Retester y Optimizador |
| 4. Incubar | Las dejas funcionar con datos nuevos que llegan cada día, sin dinero, para ver si siguen haciendo lo que hacían en el backtest. Puedes montar con ellas una cartera. | Incubadora y Portfolio |
| 5. Operar | Exportas el robot y lo pones primero en una cuenta demo, luego en real con poco riesgo. | Exportar |
Una analogía para recordarlo
Es como contratar a alguien:
- Construir: recibes cientos de currículums.
- Filtrar: descartas los que no cumplen los requisitos mínimos.
- Validar: haces entrevistas y pruebas prácticas con problemas que el candidato no conoce.
- Incubar: periodo de prueba, cobrando pero sin responsabilidades importantes.
- Operar: contrato indefinido, y aun así sigues mirando cómo trabaja.
Consejos
- Desconfía de lo espectacular. Las estrategias con curvas perfectas y pocas operaciones suelen ser las que peor envejecen.
- Más operaciones, más confianza. Una estrategia con 300 operaciones en seis años dice mucho más que una con 30.
- El examen fuera de muestra no se repite. Si examinas, ajustas, vuelves a examinar con los mismos datos y así diez veces, al final el examen también se convierte en «exámenes de años anteriores». Usa el año reservado como juez, no como campo de entrenamiento.
- Los costes, siempre. Revisa en Data que la comisión y el swap de tus activos se parecen a los de tu bróker.
- Ninguna prueba es una garantía. Todas juntas solo aumentan las probabilidades de que una estrategia sea sólida. El mercado cambia, y una estrategia que hoy funciona puede dejar de hacerlo.
Preguntas frecuentes
¿Cuánto histórico necesito?
Cuanto más, mejor, siempre que el mercado no haya cambiado radicalmente. Para temporalidades de una hora o menos, varios años suelen bastar para tener cientos de operaciones. Para H4 o D1 necesitas más años para reunir suficientes operaciones.
¿Qué es mejor, comprar, vender o las dos cosas?
Depende del activo. Las estrategias que hacen las dos cosas se adaptan mejor a mercados que suben y bajan, pero el motor tarda algo más en encontrarlas. Si un activo ha tenido una tendencia muy clara en tus fechas (como el oro en algunos años), una estrategia solo de compras puede parecer buenísima simplemente por haber seguido esa tendencia. El examen fuera de muestra ayuda a destaparlo.
¿Una estrategia que aprueba todas las pruebas va a ganar dinero seguro?
No. Ninguna prueba puede garantizar el futuro. Lo que hacen es descartar las que casi seguro no funcionarán. Por eso recomendamos incubar y empezar en demo antes de usar dinero real.
¿Por qué mis resultados en MetaTrader no son exactamente iguales?
Porque cada bróker tiene su histórico, su spread y su horario. Las diferencias pequeñas son normales. Lo tienes explicado en Exportar.
Sigue con
- Primeros pasos: tu primera estrategia, de principio a fin.
- Constructor: cómo configurar la generación de estrategias.
- Glosario: todas las palabras técnicas, en una línea cada una.