 MUTATIONFORGE
Toda estrategia tiene parámetros: números que se pueden cambiar sin cambiar su idea, como el periodo de una media móvil, la distancia del stop loss o el nivel de un RSI. Optimizar es probar otros valores de esos números para ver si alguno funciona mejor. El Optimizador de Mutationforge lo hace con un método prudente, el de las zonas seguras: la estrategia original marca el listón, solo se aceptan variantes que se sigan comportando como ella, y se busca la mejor dentro de la zona donde los parámetros aguantan, no el valor exacto que más ganó por casualidad.
Paso a paso: optimizar una estrategia de EURUSD H1
Supongamos que tienes en el Visualizador de estrategias una estrategia de EURUSD H1 que ha aprobado el Retester.
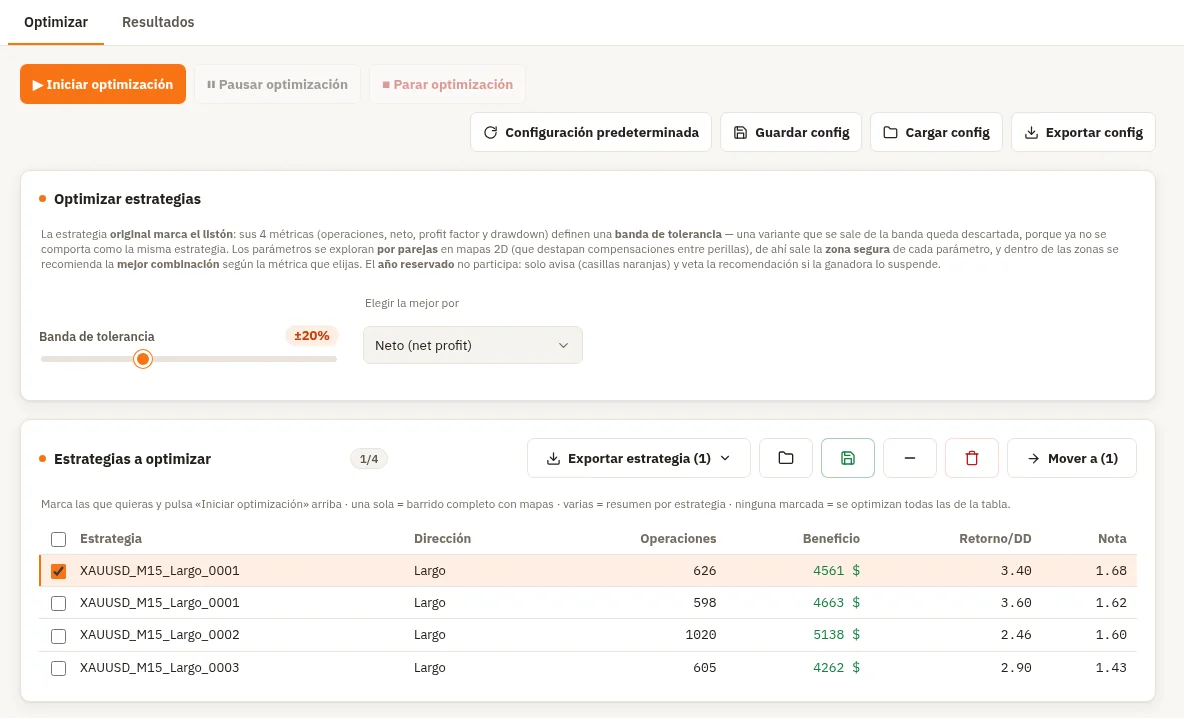
- En el Visualizador de estrategias, marca la estrategia y pulsa Mover a → Optimizador. Desaparece del Visualizador y aparece en la tabla Estrategias a optimizar (en el pop-up puedes pedir dejar una copia).
- Abre la sección Optimizador, pestaña Optimizar.
- Deja Banda de tolerancia en ±20 % y Elegir la mejor por en Neto (net profit).
- En la tabla Estrategias a optimizar, marca solo esa estrategia.
- Pulsa Iniciar optimización en la barra de arriba. Con una sola estrategia tarda poco (segundos o pocos minutos, según la temporalidad y tu forja).
- Al terminar, la página salta sola a la pestaña Resultados. Mira la tarjeta de arriba:
- Si pone Recomendación, lee qué cambia («EMA periodo: 20 → 22 · …») y cuánto mejora.
- Si pone La combinación actual ya es la mejor de su zona segura, no hay nada que adoptar. Es buena señal.
- Si pone Sin recomendación: la mejor combinación suspende el año reservado, no adoptes nada.
- Mira la tabla Zona segura de cada parámetro: tramos anchos = estrategia con margen; «sin margen» = parámetro delicado.
- Si la recomendación te convence, pulsa Adoptar esta variante. Se crea una estrategia nueva llamada como la original más
_OPTy aparece en la tabla Resultados del Optimizador, ya marcada. - Desde esa tabla puedes exportarla a MetaTrader, guardarla en el Archivo o llevarla al Visualizador con Mover a para pasarle otra vez el Retester (muy recomendable).
Qué es optimizar y por qué es delicado
Imagina una estrategia que usa una media móvil de 20 velas. ¿Y si con 22 ganara más? Optimizar es probar 18, 19, 20, 21, 22… y quedarse con el mejor.
El peligro es la sobreoptimización: si pruebas muchísimos valores, siempre habrá uno que, por casualidad, encaje perfecto con el pasado. Ese valor no tiene nada especial; simplemente acertó con los datos que ya conoces. En el futuro no se repetirá.
Por eso el Optimizador de Mutationforge no busca el valor que más ganó, sino una zona donde la estrategia funciona de forma parecida aunque muevas los números. Si una estrategia solo funciona con 22 exactamente, y con 21 o 23 se hunde, ese 22 es un dardo con suerte. Si funciona igual de bien con cualquier valor entre 17 y 25, ahí hay algo real.
Cómo funciona el método de zonas seguras
1. La original marca el listón
Se toman cuatro cifras de la estrategia original: operaciones, neto (beneficio total), profit factor (lo ganado dividido entre lo perdido) y drawdown (la mayor caída desde un máximo). Con la Banda de tolerancia se fija un margen alrededor de cada una. Con ±20 %, una estrategia con 300 operaciones solo acepta variantes que hagan entre 240 y 360.
Una variante que se sale de la banda en cualquiera de las cuatro queda descartada. No porque sea mala, sino porque ya no es la misma estrategia: si de pronto opera el doble o tiene el doble de caída, has fabricado otra cosa.
2. Los parámetros se exploran por parejas
En vez de mover cada parámetro solo, se mueven de dos en dos, encadenados (el 1 con el 2, el 2 con el 3, el 3 con el 4…). Cada pareja da un mapa: una cuadrícula donde cada casilla es una combinación de esos dos valores, con el resto de parámetros sin tocar. Así se descubre si dos parámetros se compensan entre sí (por ejemplo, un stop más amplio que solo funciona si el take profit también se amplía).
Si la estrategia usa uno de Mis indicadores, sus parámetros también entran, cada uno dentro del rango de su fórmula. Los que llevan decimales aparecen en milésimas (1500 es 1,5), igual que el umbral de un indicador propio sin unidades.
3. Sale la zona segura de cada parámetro
La zona segura de un parámetro es el tramo de valores, alrededor del original, donde la estrategia sigue dentro de la banda aunque su pareja se mueva un paso. Un parámetro que solo funciona si su vecino le compensa no se considera seguro.
4. Se recomienda la mejor combinación dentro de las zonas
Dentro de las zonas seguras se prueban combinaciones y se recomienda la mejor según lo que elijas en Elegir la mejor por. Siempre dentro de la banda. Si la mejor resulta ser la original, el resultado es «la actual ya es la mejor».
El año reservado: chivato y veto, nunca juez
El año reservado es el último tramo del histórico, que el Constructor no usó. El Optimizador no lo usa para elegir (si lo usara, dejaría de ser un examen limpio). Solo hace dos cosas:
- Chivato: en los mapas, las casillas que están en banda pero pierden dinero en el año reservado se pintan de naranja.
- Veto: si la combinación ganadora pierde dinero en el año reservado, se anula la recomendación entera. Que la mejor de la familia suspenda el examen es mala señal para toda la familia.
Además, todas las pruebas se hacen con las mismas fechas que usó el Constructor, así que el año reservado nunca se mezcla con los datos de entrenamiento.
Pestaña Optimizar
Barra de arriba
- Iniciar optimización: optimiza las estrategias marcadas en la tabla. Si hay una marcada, hace el barrido completo con mapas. Si hay varias, hace un lote: las optimiza una a una con el mismo método y devuelve un resumen. Si no hay ninguna marcada, optimiza todas las de la tabla.
- Pausar optimización / Reanudar optimización y Parar optimización: solo funcionan con lotes. La pausa entra entre una estrategia y la siguiente. Parar termina la estrategia en curso y enseña lo optimizado hasta ese momento. Una sola estrategia va del tirón y no se puede pausar.
- Configuración predeterminada, Guardar config y Cargar config: vuelven a los valores de fábrica, o guardan y cargan tus ajustes con un nombre.
Optimizar estrategias
- Banda de tolerancia: de ±5 a ±50 %. De serie, ±20 %. Más estrecha = solo variantes muy parecidas a la original (más prudente, menos mejora posible). Más ancha = más libertad (más mejora posible, más riesgo de fabricar otra estrategia). Si no sabes, deja 20 %.
- Elegir la mejor por: qué se considera «mejor» dentro de las zonas seguras:
- Neto (net profit): la que más gana (de serie).
- Profit factor: la que mejor relación tiene entre lo ganado y lo perdido.
- Drawdown (menor gana): la que menos cae. Buena elección si te importa sobre todo dormir tranquilo o pasar una prueba de fondeo.
- Operaciones: la que más opera.
En caso de empate, gana la que menos parámetros cambia.
Opciones del modo avanzado
Solo se ven si tienes activado el modo avanzado.
- Resolución de los mapas: cuántos pasos se exploran a cada lado del valor original, de ±2 a ±10. De serie, ±4 (hasta 9 valores por eje). Más pasos = mapas más grandes y más lentos.
- Combinaciones máximas: cuántas combinaciones como mucho se prueban dentro de las zonas seguras, de 100 a 3.000. De serie, 1.000. Si la zona tiene más, se prueba una muestra.
- Banda por métrica (asimétrica) (en lugar de Banda simétrica sencilla): te deja fijar la tolerancia de cada una de las cuatro cifras por separado, hacia abajo (↓ máx.) y hacia arriba (↑ máx.), en %. 0 = sin límite por ese lado (por ejemplo, neto ↑ 0 = puede subir lo que quiera). Si desmarcas una cifra, no se mira. Al encenderla, arranca con el ± % que tenías en el deslizador.
Eliminar fallidas al acabar
Solo aparece cuando vas a optimizar varias. Con Eliminar fallidas al acabar activado, al terminar el lote se borran de la tabla del Optimizador las que han salido vetadas por el año reservado o sin nada en banda. Antes de empezar te pide confirmación.
Estrategias a optimizar
Es la tabla de estrategias de esta sección. Las estrategias llegan aquí de dos formas:
- Con Mover a desde el Visualizador de estrategias (o desde el Portfolio o el Simulador de fondeo).
- Con el botón de la carpeta de la tabla, que carga estrategias guardadas en el Archivo o un fichero de tu ordenador.
Puedes marcar con las casillas (con la tecla Mayúsculas marcas un rango). Los botones de la cabecera son, de izquierda a derecha: exportar a MetaTrader o NinjaTrader, cargar (carpeta), guardar en el Archivo (disquete), quitar (las saca de la tabla sin perderlas: si no estaban en el Archivo, se guardan antes en la carpeta «Quitadas»), borrar (papelera) y Mover a. Al pasar el ratón por cada icono ves su nombre.
Pestaña Resultados
Una estrategia: el barrido completo
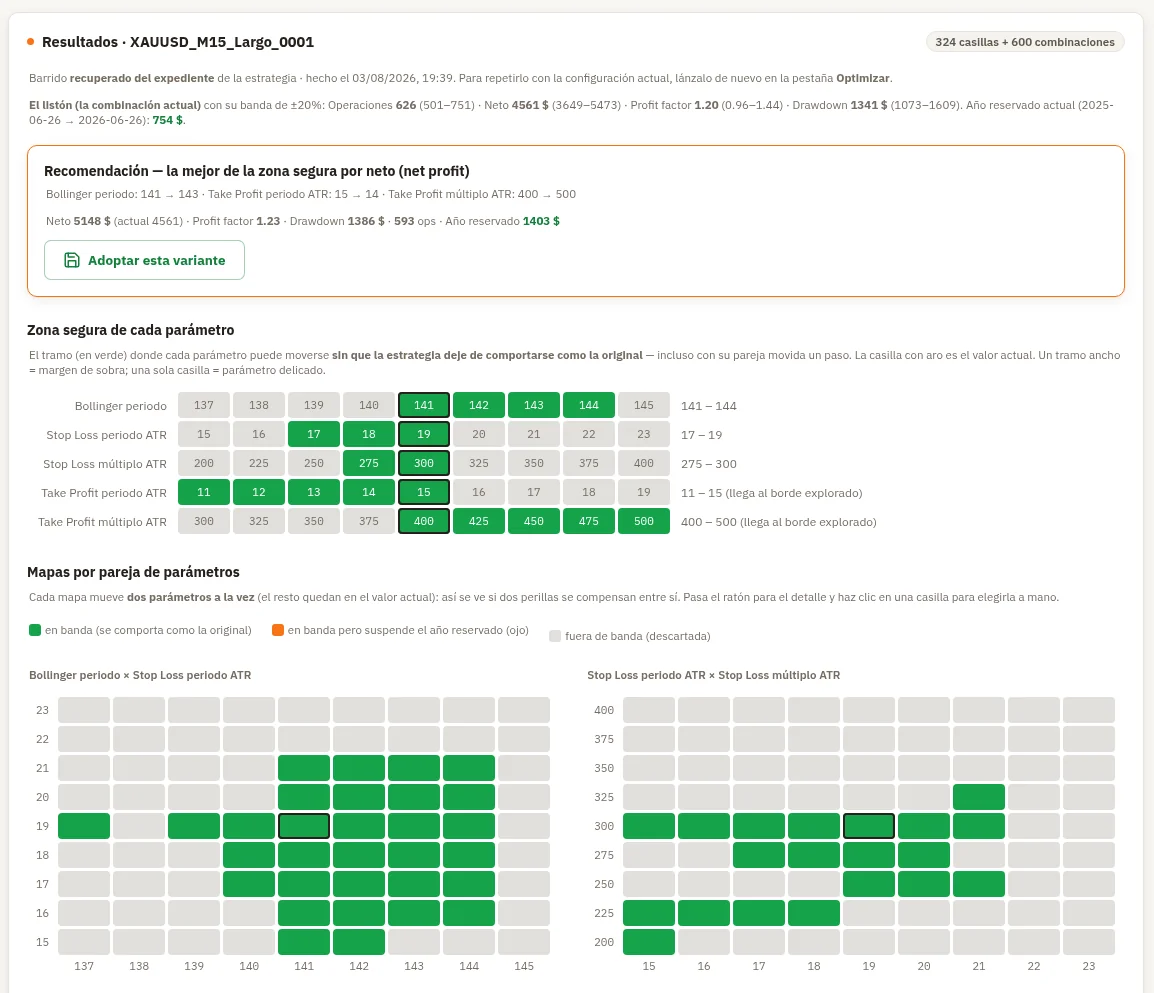
El listón. La primera línea resume las cuatro cifras de la original y su banda, por ejemplo: «Operaciones 300 (240–360) · Neto 8.000 $ (6.400–9.600) · …», y el resultado de la original en el año reservado.
La tarjeta de veredicto puede decir:
| Mensaje | Qué significa | Qué hacer |
|---|---|---|
| Recomendación — la mejor de la zona segura por… | Hay una variante mejor dentro de la zona. Ves qué cambia y sus cifras. | Si te convence, Adoptar esta variante. |
| La combinación actual ya es la mejor de su zona segura. | Ninguna variante en banda la mejora. | Nada. Es buena señal: la original ya estaba bien afinada. |
| Sin recomendación: la mejor combinación suspende el año reservado. | La mejor de la familia pierde en el año que nunca vio. | No adoptes nada. Pásala por el Retester o descártala. |
| Ninguna combinación de la zona segura queda dentro de la banda | La estrategia no aguanta casi ningún cambio. | Desconfía: es una estrategia frágil. |
Zona segura de cada parámetro. Una fila por parámetro con los valores explorados. Las casillas verdes son su zona segura; la que tiene aro es el valor actual. A la derecha pone el tramo («17 – 25»), «sin margen» si solo vale el valor actual, o «(llega al borde explorado)» si la zona podría seguir más allá de lo que se ha mirado.
Mapas por pareja de parámetros. Cada mapa mueve dos parámetros a la vez. Colores:
- Verde: en banda (se comporta como la original).
- Naranja: en banda, pero pierde en el año reservado (el chivato).
- Apagado (gris): fuera de banda, descartada.
Pasa el ratón por una casilla para ver sus cifras. Haz clic para elegirla a mano: aparece la tarjeta Selección manual con sus cifras y el botón Adoptar esta variante. Si está fuera de banda, te lo avisa.
Tabla de combinaciones. Debajo están las mejores combinaciones en banda (hasta 100), ordenadas, con ★ en la recomendada y «actual» en la original. Los valores que cambian respecto a la original se ven resaltados. También puedes hacer clic en una fila para elegirla a mano.
Si vuelves más tarde, el último barrido de cada estrategia se recupera de su expediente (su historial de pruebas) con la fecha en que se hizo.
Varias estrategias: el resumen del lote
La tabla Resultados · todas las estrategias tiene una fila por estrategia con su Veredicto:
- recomendación (verde): hay variante que adoptar. Pasa a adoptada cuando la adoptas.
- la actual ya es la mejor: nada que adoptar.
- vetada (año res.) (naranja): la mejor suspende el año reservado.
- nada en banda: ninguna variante aguanta en banda.
- error: esa estrategia no se pudo optimizar (el lote sigue con las demás).
Columnas: Neto actual $, Neto rec. $, PF rec., DD rec. $, Año res. $ y Cambios. Si pasas el ratón por una fila ves sus zonas seguras. Haz clic en una fila para abrir debajo su barrido completo, con mapas.
Botones del resumen:
- Adoptar todas las recomendadas (N): adopta de golpe todas las que tienen recomendación.
- Pasar a resultados las que ya eran la mejor (N): lleva una copia de esas originales a Resultados del Optimizador, para tenerlas junto a las optimizadas.
- Eliminar fallidas (N): borra de la tabla del Optimizador las vetadas y las que no tienen nada en banda.
- Limpiar resultados: quita el resumen de la pantalla. No borra ninguna estrategia.
Si el resumen es de un barrido antiguo y algunas estrategias ya no están en la tabla, se marcan como «ya no está en la tabla» y no se pueden adoptar. Pulsa Limpiar resultados y vuelve a optimizar.
Resultados del Optimizador
Aquí se quedan las variantes adoptadas (y las originales que pases con el botón de «ya eran la mejor»). No vuelven a Estrategias a optimizar. Con el selector de arriba ves Todas o Solo optimizadas. La columna Nació de dice de qué estrategia salió cada variante.
Con las marcadas puedes exportarlas a MetaTrader o NinjaTrader, sacar informes (HTML completo, HTML resumido o CSV para dárselo a una IA), guardarlas en el Archivo, moverlas a otra sección, quitarlas o borrarlas.
El nombre _OPT
Cuando adoptas una variante, se crea una estrategia nueva con el nombre de la original más _OPT. Por ejemplo, de EURUSD_H1_0042 sale EURUSD_H1_0042_OPT. Si adoptas otra variante de la misma original, se llamará EURUSD_H1_0042_OPT2, luego _OPT3, y así. Las variantes creadas con versiones antiguas del programa pueden llevar _OPT_ seguido de unas letras y números.
Así, con muchas estrategias en el Optimizador, siempre sabes de cuál nació cada variante. Además, su expediente lo apunta: en el Visualizador, pestaña Optimización, una variante dice «Esta estrategia nació del Optimizador: es una variante adoptada de…».
Adoptar dos veces la misma combinación no crea duplicados: te devuelve la que ya existía. Si quieres otro nombre, cámbialo con clic derecho sobre la estrategia.
Lotes grandes: tiempo, pausa y cerrar el navegador
- Va estrategia a estrategia. El progreso se ve debajo del bloque («Optimizando 12 de 80 · nombre · quedan ~40 min (30 s por estrategia)») y en la barra de abajo, desde cualquier sección.
- Aviso si va para largo. Al terminar la primera estrategia, si el lote entero va a tardar más de media hora, aparece el aviso Este lote va para largo con la estimación. Puedes pulsar Seguir con el lote o Parar el lote.
- Puedes cerrar el navegador. El trabajo sigue en tu forja. Al volver, la página se engancha al lote en marcha o recoge el resultado si ya terminó (el resultado se guarda hasta 24 horas). Si lo recoges así, Eliminar fallidas al acabar no se aplica solo: borra a mano con Eliminar fallidas si quieres.
- Un trabajo pesado a la vez. Mientras el lote corre, tu forja no puede hacer otras tareas pesadas (pruebas del Retester, Portfolio…).
- Memoria bajo control. Cada estrategia se calcula por partes que caben en la memoria de tu forja, así que estrategias de temporalidades pequeñas (M5, M1) no la saturan. Los números son exactamente los mismos.
Optimizar dentro de la Automatización
En la Automatización hay un bloque Optimizador que recorre todo el banco del proceso con este mismo método. En su configuración eliges Banda de tolerancia (± %), Elegir la mejor por (o una configuración guardada desde esta página) y si quieres Adoptar la recomendación de cada estrategia. Si la forja se reinicia en mitad de un proceso de la Automatización, el proceso se reanuda solo una vez, siempre que la interrupción sea reciente.
Cómo evitar la sobreoptimización
- Optimiza poco y tarde. Primero el Retester; el Optimizador, solo para las que ya han demostrado ser robustas. Optimizar una estrategia mala no la convierte en buena.
- Desconfía de las grandes mejoras. Si una variante gana el triple que la original con los mismos datos, lo más probable es que haya encontrado un dardo con suerte. Las mejoras modestas son más creíbles.
- «La actual ya es la mejor» es una buena noticia. Significa que la estrategia ya está en el centro de su meseta.
- Zonas anchas, buena señal; «sin margen», mala. Una estrategia con todos sus parámetros «sin margen» es frágil aunque la recomendación parezca buena.
- Respeta el veto. Si el año reservado veta la recomendación, no elijas otra a mano para esquivarlo.
- No mires el año reservado para elegir a mano. Lo quemas como examen.
- Repite el Retester con la variante adoptada. Llévala al Visualizador con Mover a y pásale al menos Fuera de muestra, Sensibilidad de parámetros y la Matriz anti-sobreoptimización.
- No encadenes optimizaciones. Optimizar la
_OPTotra vez, y otra, es la receta clásica de la sobreoptimización.
Consejos
- Si no sabes qué tocar, usa los valores de serie: banda ±20 % y mejor por neto.
- Para cuentas de fondeo, prueba Drawdown (menor gana): priorizas caer poco.
- Guarda tu configuración con Guardar config y úsala también en el bloque Optimizador de la Automatización.
- Antes de un lote de cientos de estrategias, haz uno pequeño para medir el tiempo por estrategia.
- Exporta y lleva a real (o a la Incubadora) la variante adoptada solo después de volver a pasarle el Retester.
Preguntas frecuentes
¿Por qué la recomendación gana menos de lo que gana alguna casilla del mapa?
Porque esa casilla está fuera de la zona segura o fuera de banda. El Optimizador prefiere una mejora algo menor pero estable a un pico que puede ser casualidad.
¿Se modifica la estrategia original al adoptar?
No. Adoptar crea una estrategia nueva con _OPT en el nombre. La original sigue en Estrategias a optimizar.
¿Por qué no puedo pausar la optimización de una sola estrategia?
Porque va del tirón y suele durar poco. Pausar y Parar solo funcionan con lotes, entre una estrategia y la siguiente.
¿Qué parámetros se optimizan?
Los números de la estrategia: periodos y niveles de los indicadores de entrada y salida, stop loss y take profit, y, si la estrategia los lleva, breakeven, trailing, salida por tiempo y entrada pendiente. La estructura (qué indicadores usa, si opera largo o corto) no cambia: eso ya sería otra estrategia.