 MUTATIONFORGE
El Portfolio sirve para juntar varias estrategias en una sola cartera (un grupo de robots que operan a la vez en la misma cuenta) y ver cómo se habrían portado juntas. Tú le das las candidatas, el programa busca la mejor combinación, la calcula como si todas operaran a la vez, la examina con datos que nunca vio y te enseña un informe completo. Al final puedes exportar todos los robots de la cartera en un único ZIP para MetaTrader 5, MetaTrader 4 o NinjaTrader.
Qué es una cartera y por qué suele ir mejor que una estrategia sola
Una estrategia sola tiene rachas malas. Es normal: hay épocas en las que su mercado no le va. Si en tu cuenta solo tienes esa estrategia, sufres esas rachas enteras.
Si juntas varias estrategias que no se parecen entre sí (operan activos distintos, en temporalidades distintas, unas compran y otras venden, unas buscan tendencia y otras rango), lo normal es que cuando una pierde otra esté ganando. El resultado: la curva del conjunto es más suave y el drawdown (la mayor caída de la cuenta desde un máximo) es más pequeño en proporción a lo que ganas.
La palabra clave es correlación: cuánto se parecen dos estrategias en su forma de ganar y perder.
- Correlación alta (cerca del 100 %): son «gemelas». Ganan y pierden los mismos días. Tener las dos es como tener una con el doble de riesgo.
- Correlación cerca de 0 %: van cada una a su aire. Es lo que buscas.
- Correlación negativa (por debajo de 0): van al revés. Un poco ayuda; muy negativa puede significar que se anulan entre sí y no ganas nada.
Cómo calcula el programa la cartera:
- Cada estrategia se prueba sobre su propio activo y con su propia gestión del riesgo (el tamaño de las operaciones que tenía en el Constructor). El Portfolio no cambia los lotes de nadie.
- Después suma las operaciones de todas, en el orden en que habrían ocurrido, como si estuvieran todas en la misma cuenta.
- Puedes mezclar activos: una cartera puede llevar EURUSD, oro, índices… a la vez.
De dónde salen las estrategias candidatas
La tabla Estrategias candidatas es la «despensa»: de ahí se eligen los miembros de la cartera. Se llena de dos maneras:
- Con el botón Mover a desde otra sección (el Visualizador de estrategias, el Optimizador o el Simulador de fondeo), eligiendo Portfolio como destino.
- Con las estrategias guardadas en el Archivo de tu forja: aparecen solas, con la etiqueta guardada al lado del nombre.
En el modo Avanzado tienes además el botón de Cargar (el icono de la carpeta) para traerlas desde tu ordenador o desde el Archivo.
La tabla enseña de cada candidata: Nombre, Activo, TF (temporalidad, el tamaño de cada vela: M15, H1…), Lado (si compra, vende o las dos cosas), Ops (número de operaciones), Neto (beneficio) y Ret/DD (beneficio dividido entre el drawdown: cuanto más alto, más robusta). La lista se actualiza sola cuando entra o sale una estrategia.
Si haces clic derecho sobre una fila puedes llevarla al Taller o cambiarle el nombre.
Paso a paso: tu primera cartera con 5 estrategias
Supongamos que has construido estrategias en EURUSD H1, XAUUSD H1 y GBPUSD M15 (2018-2024) y has guardado las mejores en el Archivo.
- Entra en Portfolio desde el menú de la izquierda. Si estás en modo Principiante verás dos pestañas: Crear y Resultados.
- Baja hasta Estrategias candidatas y comprueba que están tus estrategias. Si la tabla está vacía, tráelas con Mover a desde el Visualizador o guárdalas antes en el Archivo.
- Arriba, en Crear cartera, escribe un nombre en Nombre del portfolio, por ejemplo
Cartera divisas y oro. Si lo dejas vacío se llamará «Cartera 1», «Cartera 2»… - Deja Carteras a sacar en
1. - Deja marcada la casilla Configuración predeterminada (recomendada). Con ella, el programa busca solo la mejor mezcla: máxima variedad de activos, compras y ventas, temporalidades distintas y la menor correlación posible.
- Pulsa ▶ Iniciar construcción en la barra de arriba. Verás «Construyendo…». Puedes ⏸ Pausar construcción o ■ Parar construcción si lo necesitas.
- Al terminar sale una ventana: «Cartera … creada». Elige En el servidor para guardarla sin más, o También en mi ordenador (ZIP) para descargar además los robots (MT5, MT4 o NinjaTrader).
- El programa te lleva a Resultados con la cartera ya abierta. Mira primero el veredicto Examen OOS: APRUEBA o SUSPENDE, luego la curva y la matriz de correlación.
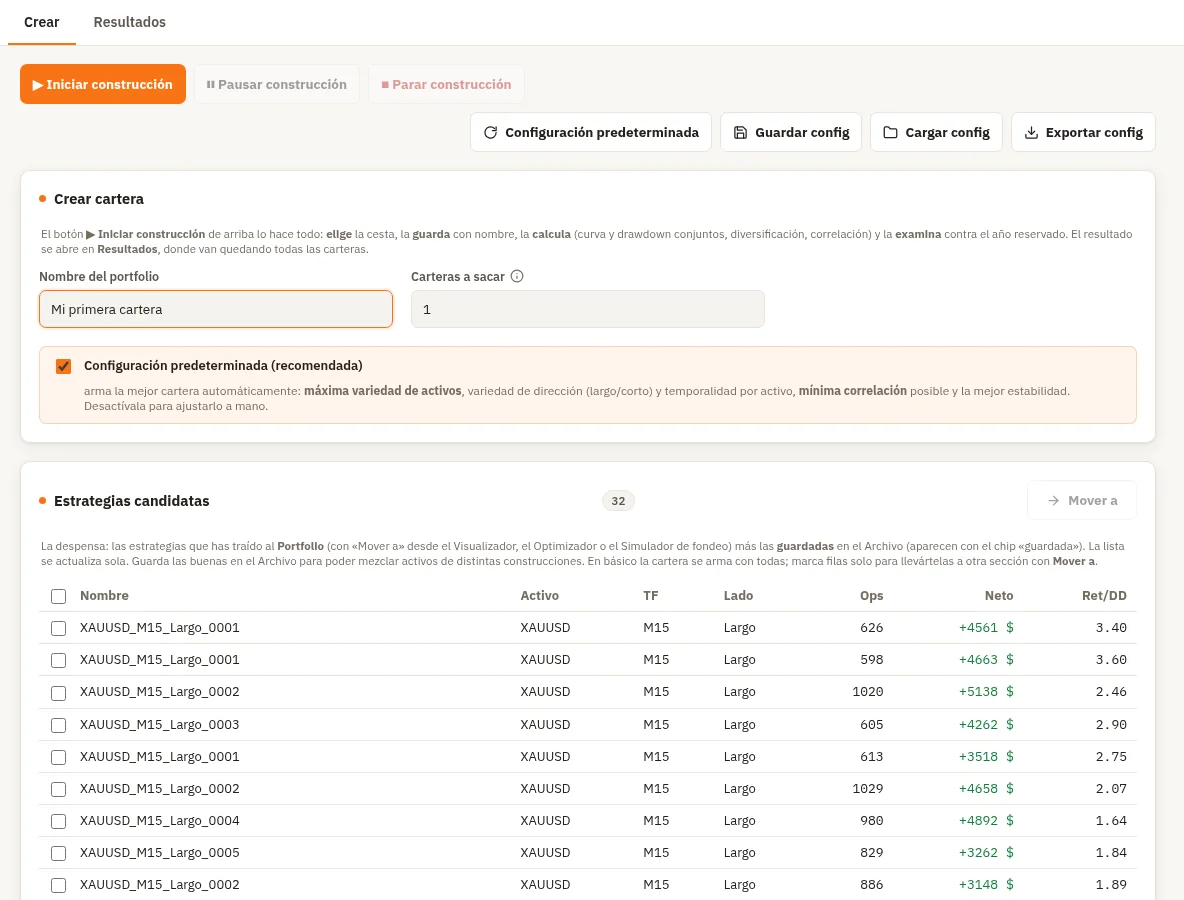
Modo Principiante: pestaña Crear
En modo Principiante todo se hace desde una sola pestaña. El botón ▶ Iniciar construcción hace el ciclo completo:
- Elige la mejor combinación de candidatas.
- Guarda la cartera con su nombre.
- Calcula la curva y el drawdown del conjunto, la diversificación y la correlación.
- Examina la cartera contra el año reservado.
En modo Principiante la cartera se arma con todas las candidatas. Puedes marcar filas, pero solo para llevártelas a otra sección con Mover a.
Nombre del portfolio y Carteras a sacar
- Nombre del portfolio: el nombre con el que se guarda. Vacío = «Cartera N».
- Carteras a sacar (de 1 a 10): cuántas carteras distintas quieres de una tirada. La primera es la de siempre; cada siguiente se elige entre las candidatas que no usó ninguna anterior, así ninguna estrategia se repite y puedes operarlas en paralelo. Si las candidatas que quedan no dan para otra cartera que cumpla las reglas, se para antes y te avisa. Con nombre, salen «nombre», «nombre 2», «nombre 3»…; sin nombre, «Cartera N» cada una. Cada cartera de más tarda lo mismo que la primera: 3 carteras tardan unas 3 veces más. Si no sabes, deja
1.
Configuración predeterminada (recomendada)
Con esta casilla marcada no ves nada más: el programa arma la cartera solo. Su forma de elegir, por orden de importancia:
- Cubrir el máximo número de activos distintos.
- Dentro de cada activo, variar dirección (compras y ventas) y temporalidad.
- Escoger lo menos correlacionado posible (nunca deja entrar parejas con más de un 60 % de correlación).
- A igualdad de todo, la más estable.
El tamaño se adapta solo: entra una estrategia por cada hueco que aporte variedad nueva, con un tope de seguridad de 20. Siempre se hace el examen del año reservado. Si no sabes qué tocar, usa esta opción.
Si la desmarcas aparecen los mandos de abajo.
Tamaño de la cesta
- Estrategias como mínimo: cuántas estrategias debe tener la cartera como poco.
0= sin mínimo. Si ninguna combinación válida llega, te avisa y te enseña la mejor que encontró. - Estrategias como máximo: el tope. De serie
5.0= sin límite: la cartera crece añadiendo todo lo que respete las reglas. - Mín. de operaciones por estrategia: operaciones mínimas en el periodo de construcción para poder competir. De serie
20. Con pocas operaciones el resultado puede ser pura suerte.0= sin mínimo.
Correlación admitida
Dos deslizadores que ponen límites a cada pareja de estrategias de la cartera:
- Máxima: la correlación más positiva permitida entre dos miembros. Corta a las gemelas, que duplican el riesgo. De serie
50 %. Bájalo (30-40 %) si quieres una cartera más repartida; súbelo si con 50 % no caben las que quieres. - Mínima: la correlación más negativa permitida (los «opuestos», que se anulan). De serie
−100 %, que significa sin suelo.
Estrategias por activo
- Mínimo por activo: si un activo entra en la cartera, debe aportar al menos estas estrategias; si no llega, las suyas se descartan.
0= sin mínimo. - Máximo por activo: tope de estrategias del mismo activo, para no concentrarlo todo en uno.
0= sin límite. Un valor de2o3suele ir bien.
Filtros de candidatas
- Descartar negativas en construcción (marcada de serie): fuera toda candidata que pierda dinero en su periodo de construcción.
- ⚠ Descartar negativas en verificación: fuera las que pierden en su año reservado.
Estabilidad por periodo
Exige que la cartera gane con regularidad, no solo al final. Viene apagado (los dos números a 0), porque con varios años de histórico una exigencia alta tumba casi cualquier cartera.
- Periodo: Semanal, Mensual o Anual.
- % mín. de periodos ganadores: qué porcentaje de semanas, meses o años del conjunto deben acabar en positivo.
0= sin exigencia. - Ratio mín. beneficio/DD del periodo: la mediana de (beneficio del periodo ÷ drawdown del periodo) del conjunto.
0= sin exigencia.
Examen del año reservado
- Examen OOS automático (marcado de serie): al final, la cartera se examina con el año reservado.
- Umbral de calidad: qué parte de lo prometido debe conservar la cartera en el año reservado para aprobar el criterio «Calidad». De serie
50 %. Se compara el Ret/DD del año reservado con el Ret/DD de un año típico de construcción.
Cómo elige el programa la cartera
Con la configuración predeterminada desmarcada, el programa prueba todas las combinaciones posibles que respetan tus reglas y se queda con la de mejor Ret/DD conjunto, repartiendo activos y perfiles. Si hay demasiadas combinaciones, revisa primero las de mejor calidad (hasta 200.000) y te avisa en una nota. Si pones Estrategias como máximo a 0, la cartera se construye por crecimiento: va añadiendo la mejor que encaje hasta que no cabe ninguna más.
Modo Avanzado
Cambia a Avanzado en Ajustes › Nivel de manejo. El Portfolio pasa a tener cinco pestañas: Estrategias, Correlación, Filtros, Pruebas y Resultados. La gran diferencia: aquí tú marcas qué candidatas entran al concurso, y la cartera se arma solo con las marcadas. No hay configuración predeterminada.
La barra de ▶ Iniciar construcción está arriba en todas las pestañas. Si pulsas sin marcar ninguna estrategia, sale un aviso: «Ninguna estrategia marcada».
Pestaña Estrategias
Cartera: los mismos Nombre del portfolio y Carteras a sacar del modo Principiante.
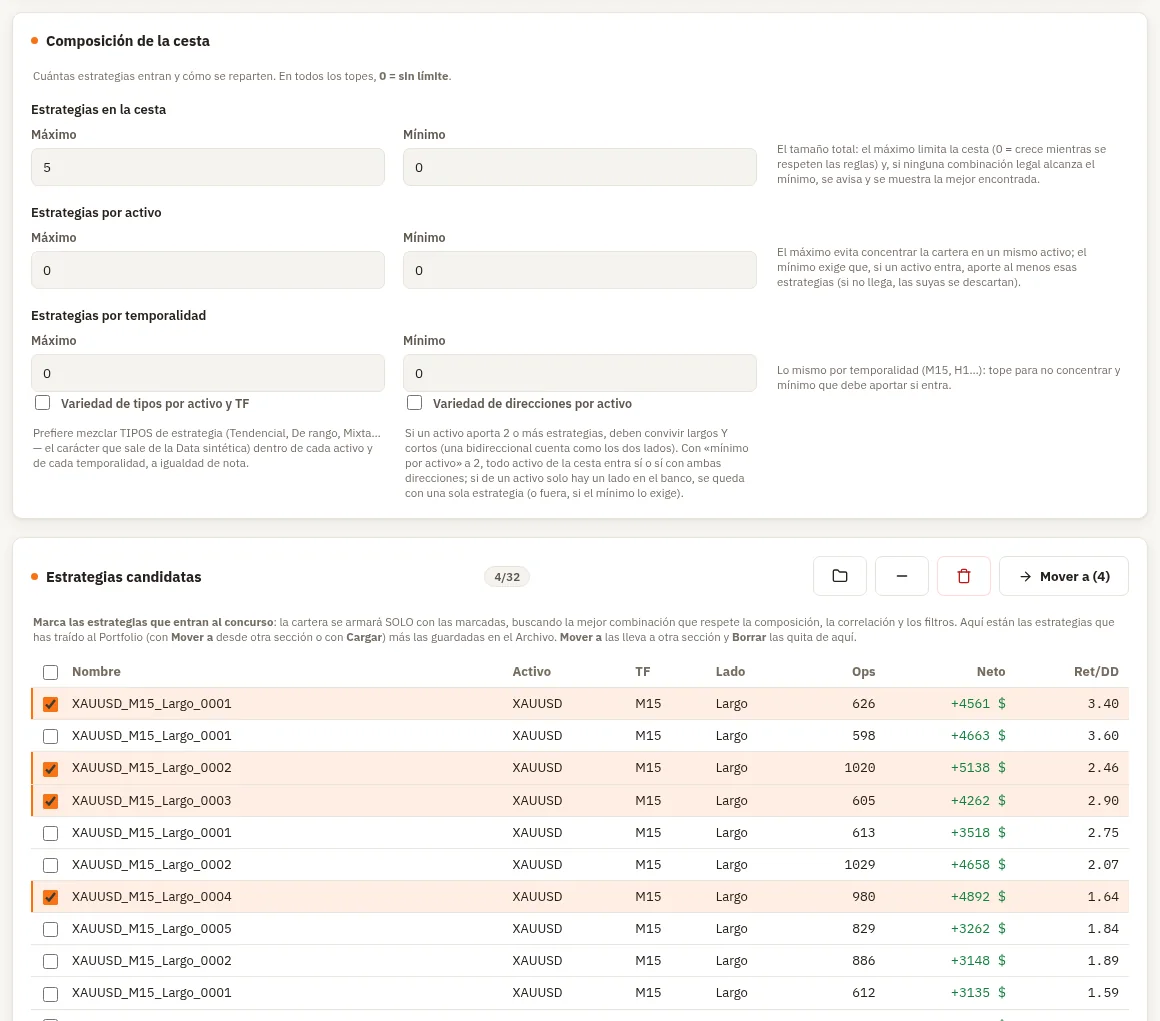
Composición de la cesta (en todos los topes, 0 = sin límite):
- Estrategias en la cesta (Máximo y Mínimo): el tamaño total.
- Estrategias por activo (Máximo y Mínimo): igual que en Principiante.
- Estrategias por temporalidad (Máximo y Mínimo): lo mismo por temporalidad (M15, H1…).
- Variedad de tipos por activo y TF: a igualdad de nota, prefiere mezclar tipos de estrategia (Tendencial, De rango, Mixta…) dentro de cada activo y temporalidad. El tipo sale de la Data sintética.
- Variedad de direcciones por activo: si un activo aporta 2 o más estrategias, deben convivir compras y ventas (una estrategia que hace las dos cosas cuenta como ambas). Con Mínimo por activo a
2, todo activo entra sí o sí con las dos direcciones; si de un activo solo hay estrategias de un lado, se queda con una sola (o fuera, si el mínimo lo exige).
Estrategias candidatas: la tabla con casillas. Marca las que entran al concurso (la casilla de la cabecera marca o desmarca todas). Botones de la cabecera:
- Cargar (carpeta): trae estrategias desde tu ordenador o desde el Archivo.
- Mover a: lleva las marcadas a otra sección. Se van de aquí, salvo que pidas dejar una copia.
- Quitar (signo menos): las saca de esta lista sin borrar nada. Las guardadas siguen en el Archivo y las demás se guardan antes en la carpeta «Quitadas».
- Borrar (papelera): las borra del Portfolio; si eran guardadas, también del Archivo. No se puede deshacer.
Pestaña Correlación
Aquí hay cinco formas de medir la correlación de cada pareja. Todas usan la ganancia o pérdida día a día (o agrupada por semanas o meses). Cada una tiene tres mandos:
- Máxima: tope por arriba (fuera las gemelas).
- Mínima: suelo por abajo (fuera los opuestos extremos). Se escribe en negativo, por ejemplo
-30. - No aceptar negativas: fuera cualquier pareja con correlación por debajo de 0.
Con Máxima y Mínima a 0, esa forma de medir está apagada. Las cinco:
| Medida | Qué mira |
|---|---|
| Construcción (IS) | Los días del periodo de construcción. La medida clásica. |
| ⚠ Pruebas (OOS) | Los días del año reservado: que la pareja también se comporte distinta en datos no vistos. |
| Diaria | Todo el histórico, día a día. |
| Semanal | Todo el histórico agrupado por semanas. Caza gemelas lentas que la diaria no ve (ganan lo mismo cada semana aunque en días distintos). |
| Mensual | Todo el histórico agrupado por meses: el parecido de fondo. |
Si no sabes qué poner, usa solo Construcción (IS) con Máxima en 50.
Pestaña Filtros
Filtros del portfolio: requisitos que debe cumplir el conjunto en su periodo de construcción, igual que los filtros del Constructor. Una combinación que no los cumple queda descartada. Las cifras se miden sobre la ganancia o pérdida día a día de la cartera. Puedes usar:
- Beneficio neto ($), Máximo drawdown ($), Return / DD (robustez), Profit Factor (P/L día a día), % de días ganadores.
- Nº de operaciones, operaciones medias por año, por mes o por semana.
- Beneficio medio por operación ($) y Estancamiento máximo (días sin nuevo máximo).
Sin requisitos, gana la cartera de mejor Ret/DD conjunto.
Filtros de candidatas: Mín. de operaciones por estrategia, Descartar negativas en construcción y ⚠ Descartar negativas en verificación (iguales que en Principiante).
Estabilidad por periodo: igual que en Principiante.
Pestaña Pruebas
Dos tipos de examen:
- El del año reservado informa: aprueba o suspende en Resultados, pero no cambia la elección.
- Los de Monte Carlo eligen: la búsqueda guarda las mejores carteras candidatas y las pasa por las pruebas que actives, como un embudo. La que suspende queda descartada (verás el motivo en las notas) y gana la mejor que sobreviva. Si ninguna aprueba, se crea la mejor por nota con un aviso.
Examen del año reservado:
- Examen OOS automático: activado de serie.
- Métrica del criterio «Calidad»: qué cifra del año reservado se compara con lo prometido: Ret/DD (robustez) (la clásica), Beneficio neto, Profit Factor o % de aciertos.
- Umbral de calidad: la métrica elegida debe conservar en el año reservado al menos este % de su valor en un año típico de construcción. De serie
50 %.
Pruebas Monte Carlo (todas apagadas de serie). Monte Carlo significa repetir la historia muchas veces cambiando algo al azar, para ver si el resultado aguanta. El listón de todas es el mismo: en el 5 % de simulaciones más desfavorables, la cartera tiene que seguir ganando dinero y conservar al menos el % que pongas de su Ret/DD original.
| Prueba | Qué hace | Mandos |
|---|---|---|
| Cambiar el orden de las operaciones | Baraja el orden de las operaciones. Mide si el drawdown dependía de la suerte del orden. | Simulaciones (200), Conservar % del Ret/DD (50) |
| Saltar operaciones al azar | Quita un % de operaciones al azar, como si te hubieras perdido entradas. | % de operaciones a saltar (10), Simulaciones (200), Conservar % del Ret/DD (50) |
| Quitar una estrategia | Prueba la cartera sin cada uno de sus miembros; manda el peor caso. Destapa carteras que solo se sostienen por una estrategia. No usa simulaciones: prueba todas las variantes. | Conservar % del Ret/DD (50) |
| Remuestreo con reemplazo | Rehace el historial cogiendo operaciones al azar (unas repetidas, otras ausentes): el abanico de futuros posibles. | Simulaciones (200), Conservar % del Ret/DD (50) |
Más simulaciones dan un veredicto más fino, pero tardan más. 200 es lo de la casa.
Barra de arriba: guardar y cargar la configuración
A la derecha de los botones de construcción tienes:
- Configuración predeterminada: devuelve todos los mandos del Portfolio a los valores de serie (pide confirmación).
- Guardar config, Cargar config y Exportar config: guardan tus reglas en la forja, las recuperan (de la forja o de un archivo de tu ordenador) o las descargan para compartirlas. Útil si repites siempre las mismas reglas.
Pestaña Resultados
Carteras creadas
Arriba está la lista de todas tus carteras (Nombre, número de Estrategias y fecha en que se Creó). Haz clic en una para ver su informe debajo. En cada fila:
- Exportar portfolio: descarga un ZIP con el robot de cada estrategia, para MetaTrader 5 (.mq5), MetaTrader 4 (.mq4) o NinjaTrader 8 (.cs). Cada robot lleva su propio número mágico (un número que identifica a cada robot en MetaTrader) para que no se pisen entre ellos en la misma cuenta.
- Extraer informe: guarda el informe entero en un archivo. Informe HTML para leerlo o guardarlo en PDF desde el navegador; Informe CSV para IA para pegárselo a Claude o ChatGPT y que te revise la cartera.
- Añadir a la incubadora: lleva una copia de todas las estrategias de la cartera a la Incubadora para seguirlas con precios reales desde hoy. Propone un grupo con el nombre de la cartera; la cartera se queda aquí.
- Renombrar y Borrar.
Las estrategias de una cartera se guardan además en el Archivo, en la carpeta Carteras/ con el nombre de la cartera.
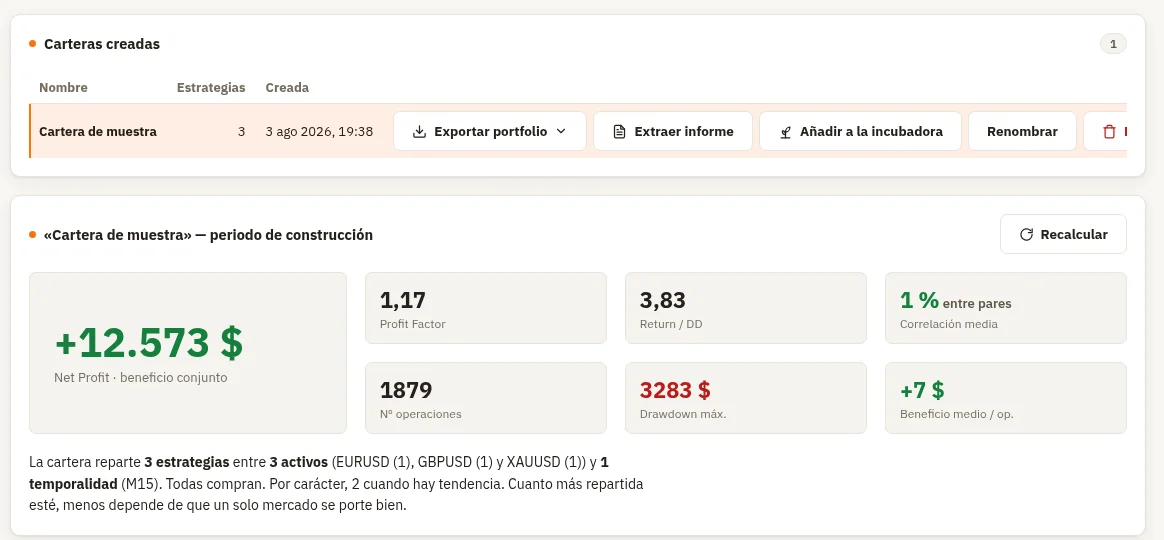
El informe de la cartera
Todo lo que ves arriba es del periodo de construcción. En la cabecera tienes el botón Recalcular: vuelve a probar las estrategias y refresca los números (lo guardado al crearla no se toca). Úsalo si la cartera es antigua y le faltan gráficos.
Cabecera: el Net Profit (beneficio conjunto) en grande y seis cifras:
- Profit Factor: lo ganado entre lo perdido. Por encima de 1, gana.
- Return / DD: beneficio entre drawdown máximo. Cuanto más alto, mejor.
- Correlación media: cuánto se parecen entre sí las estrategias, de media entre todas las parejas. 0 % = van a su aire; 100 % = gemelas. Sale en verde si está en 50 % o menos.
- Nº operaciones, Drawdown máx. (en $ y en % de la cuenta) y Beneficio medio / op.
Debajo, una frase que cuenta de qué está hecha la cartera: cuántas estrategias, en cuántos activos y temporalidades, cuántas compran o venden y de qué carácter son.
Rendimiento mensual ($): una tabla con lo ganado o perdido cada mes de cada año, y el total del año. Verde gana, rojo pierde. Mira cuántos meses rojos seguidos hay: eso es lo que vas a tener que aguantar.
Gráfico de la cartera: la curva del dinero acumulado. Con los botones de arriba enciendes o apagas cada línea:
- Cartera: la curva naranja del conjunto.
- Por estrategia: una curva de color por cada miembro (el color coincide con la tabla de abajo).
- Drawdown: las caídas del conjunto en barras rojas.
- MAE y MFE (si la cartera las tiene): hasta dónde llegó a caer o a subir la cuenta dentro de cada operación, antes de cerrarla.
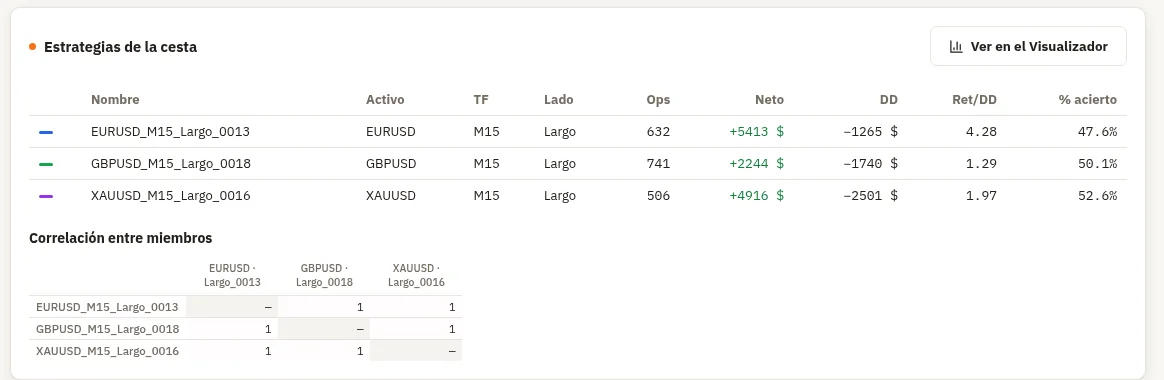
Estrategias de la cesta: una fila por miembro con su Activo, TF, Lado, Ops, Neto, DD, Ret/DD y % acierto. El botón Ver en el Visualizador lleva una copia de todas al Visualizador de estrategias para mirarlas una a una (la cartera conserva las suyas).
Correlación entre miembros: la matriz de correlación, pareja a pareja. Cada casilla cruza dos estrategias:
- Rojo: correlación positiva (cuanto más intenso, más gemelas).
- Verde: correlación negativa (van al revés).
- Casi sin color: van a su aire. Es lo ideal.
Debajo pueden salir notas en ámbar: por ejemplo, cuántas candidatas se descartaron y por qué, cuántas combinaciones se evaluaron o si no cabían todas las estrategias pedidas.
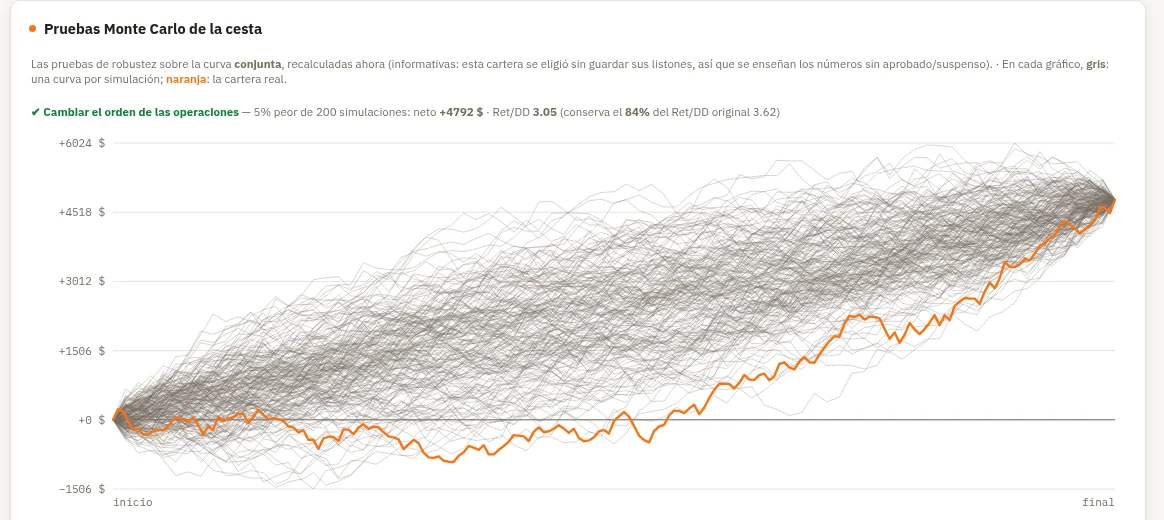
Pruebas Monte Carlo de la cesta y la nube de curvas
Si la cartera pasó pruebas Monte Carlo (o si la has recalculado), aparece este bloque. Cada prueba sale en una línea con ✔ (aprueba) o ✘ (suspende), el neto y el Ret/DD en el 5 % peor de las simulaciones, y el mínimo que se exigía.
Debajo de cada prueba está la nube de curvas:
- En gris, una curva por simulación: todas las historias posibles que salieron al cambiar cosas al azar.
- En naranja, la curva real de tu cartera.
Cómo leerla: si la nube es estrecha y casi todas las curvas grises acaban arriba, la cartera es robusta. Si la nube se abre mucho y muchas curvas acaban por debajo de cero, el resultado dependía bastante de la suerte. Si la curva naranja va muy por encima de casi toda la nube, la historia real fue de las afortunadas.
Si la cartera se creó sin pruebas Monte Carlo, las que salen tras Recalcular son informativas: enseñan los números sin aprobado ni suspenso.
Examen OOS: APRUEBA o SUSPENDE
El último bloque es el examen con el año reservado de cada estrategia. El título dice Examen OOS: APRUEBA («Se comporta como promete») o Examen OOS: SUSPENDE («No se comporta como promete»). Para aprobar tiene que cumplir dos cosas:
- Rentable: sí: la cartera gana dinero en el año reservado.
- Calidad: conserva al menos el % del umbral de lo que prometía un año típico de construcción. Por ejemplo, «Calidad: 72 % del Ret/DD anual típico de construcción».
Debajo tienes el mismo informe (cifras, rendimiento mensual, gráfico, estrategias y correlación) pero solo del año reservado.
Consejos
- Variedad antes que cantidad. 5 estrategias de activos distintos valen más que 15 del mismo activo.
- Empieza con la configuración predeterminada. Ajusta a mano solo cuando sepas qué quieres cambiar.
- Mira la correlación media. Por debajo del 30 % es una cartera bien repartida; por encima del 50 %, tus estrategias se parecen demasiado.
- No uses el año reservado para elegir (medidas OOS, Diaria, Semanal o Mensual, o «Descartar negativas en verificación») si quieres que el examen final signifique algo.
- Activa «Quitar una estrategia» en modo Avanzado para asegurarte de que la cartera no depende de un solo miembro.
- Guarda tus estrategias en el Archivo después de cada construcción: así podrás combinar activos de construcciones distintas.
- Antes de operar en real, incúbala. Con Añadir a la incubadora ves cómo se porta la cartera con precios de verdad antes de arriesgar dinero.
- Usa Carteras a sacar si quieres repartir tus estrategias en varias cuentas: ninguna estrategia se repite entre carteras.
Preguntas frecuentes
¿El Portfolio cambia el tamaño de las operaciones de cada estrategia?
No. Cada estrategia opera con la gestión del riesgo que traía del Constructor. El Portfolio solo suma sus resultados.
Me salen menos estrategias de las que pedí. ¿Por qué?
Porque no caben más respetando tus reglas (correlación admitida, topes por activo, estabilidad). Las notas de la cartera lo dicen. Prueba a subir la Máxima correlación o a traer candidatas de otros activos.
Dice «Ninguna combinación cumple las reglas pedidas». ¿Qué hago?
Tus reglas son demasiado exigentes para las candidatas que tienes. Afloja la correlación, baja el mínimo de estrategias, apaga la estabilidad o quita algún filtro. El mensaje suele indicar cuántas candidatas cayeron en cada filtro.
¿Puedo mezclar estrategias de MetaTrader 5 y de NinjaTrader?
Las estrategias son las mismas; la plataforma solo se elige al exportar. Con Exportar portfolio eliges si quieres el ZIP para MetaTrader 5, MetaTrader 4 o NinjaTrader 8.
¿Se pierde la cartera si reinicio la forja?
No. Las carteras quedan guardadas en tu forja y sus estrategias en el Archivo, en la carpeta Carteras.
Sigue con
- Simulador de fondeo: comprueba si una estrategia habría superado una prueba de fondeo.
- Incubadora: sigue tu cartera con precios reales antes de operarla.
- Exportar: cómo meter los robots en MetaTrader 5, MetaTrader 4 o NinjaTrader.