 MUTATIONFORGE
El Simulador de fondeo responde a una pregunta muy concreta: «si hubiera usado esta estrategia para pasar pruebas de fondeo, ¿habría ganado dinero de verdad?». No se fija en el beneficio del backtest, sino en tu neto personal: lo que habrías cobrado menos lo que habrías pagado en pruebas. Recorre las operaciones de la estrategia en orden, aplicando las reglas de la cuenta como lo haría la empresa, y te dice cuántas pruebas habrías superado, cuántas habrías perdido y cuánto dinero te habría quedado.
Qué es una cuenta de fondeo
Una empresa de fondeo (en inglés prop firm) te deja operar con su dinero. Funciona así:
- Pagas una prueba (por ejemplo, una cuenta de 100.000 $ por unos cientos de dólares). Ese dinero es lo único que arriesgas tú.
- Pasas un examen: tienes que ganar un porcentaje (el objetivo) sin romper ninguna regla de pérdida. Puede haber 1, 2 o 3 fases de examen, o ninguna (cuenta directa).
- Si apruebas, te dan una cuenta real (o fondeada). Lo que ganes ahí se reparte: una parte para ti y otra para la empresa.
- Si en cualquier momento rompes una regla, pierdes la cuenta. Para volver a intentarlo, pagas otra prueba.
La gracia: con poco dinero accedes a una cuenta grande. La trampa: las reglas son estrictas y muchas cuentas se pierden. Por eso conviene simularlo antes.
Las reglas más comunes
| Regla | Qué significa | Valores típicos |
|---|---|---|
| Objetivo de beneficio | Lo que tienes que ganar para pasar cada fase. | 8-10 % la fase 1; 4-6 % la fase 2 |
| Pérdida máxima diaria | Lo máximo que puede caer la cuenta en un solo día, contando lo que va perdiendo una operación abierta. | 3-5 % |
| Pérdida máxima total | La caída que funde la cuenta. Es el «suelo»: si la cuenta baja de ahí, se pierde. | 10 % (dos fases); 6-8 % (una fase y directas) |
| Días mínimos | No puedes pasar una fase hasta haber operado un número de días, aunque ya hayas llegado al objetivo. | 0-4 días |
| Consistencia | Tu mejor día no puede ser una parte demasiado grande de tu beneficio total. | 15-50 % |
| Reparto del beneficio | Qué parte de lo que retiras es para ti. | 80 % |
Todas las reglas en % se calculan sobre el capital de la cuenta. Con una cuenta de 100.000 $, un 5 % son 5.000 $.
Paso a paso: cuenta de 100.000 $ con 5 % diario y 10 % total
Vamos a simular una prueba de dos fases de 100.000 $: objetivo del 10 % en la fase 1 y del 5 % en la fase 2, pérdida diaria máxima del 5 % y pérdida total máxima del 10 %.
- Trae la estrategia. En el Visualizador de estrategias (o en el Optimizador o el Portfolio), marca la estrategia, pulsa Mover a y elige Simulador de fondeo. También puedes cargarla del Archivo con el botón de la carpeta en la pestaña Estrategias.
- Entra en Simulador de fondeo desde el menú de la izquierda. En la pestaña Estrategias, comprueba que tu estrategia está marcada (la casilla de la izquierda).
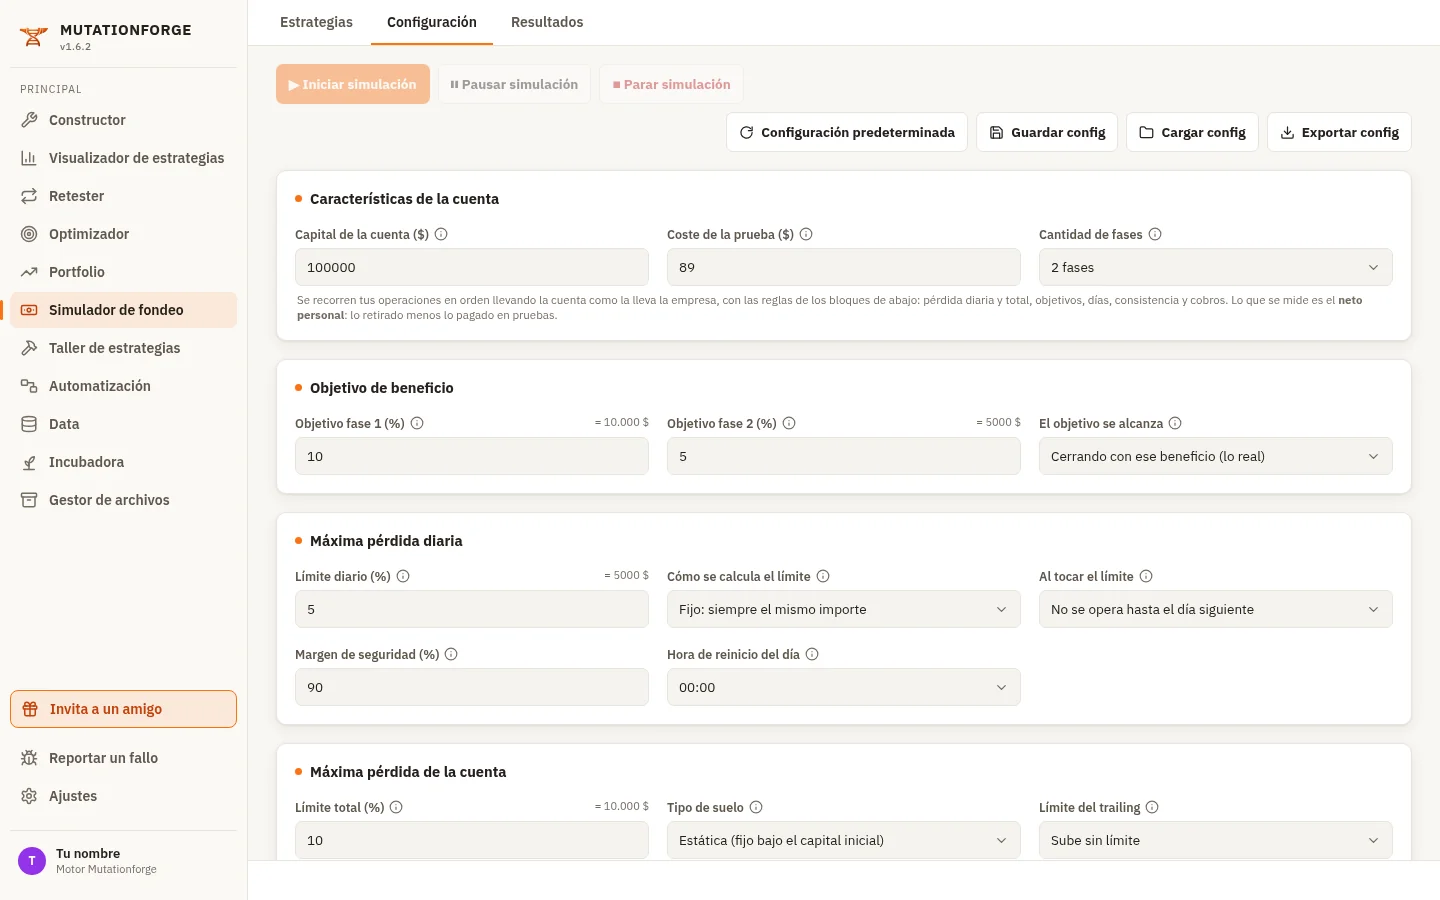
- Ve a la pestaña Configuración y rellena Características de la cuenta:
- Capital de la cuenta ($):
100000. - Coste de la prueba ($): lo que cobra la empresa por esa cuenta, por ejemplo
540. - Cantidad de fases: 2 fases.
- Capital de la cuenta ($):
- En Objetivo de beneficio: Objetivo fase 1 (%)
10(verás «= 10.000 $» al lado) y Objetivo fase 2 (%)5. Deja El objetivo se alcanza en Cerrando con ese beneficio (lo real). - En Máxima pérdida diaria: Límite diario (%)
5, Cómo se calcula el límite en Fijo: siempre el mismo importe y Al tocar el límite en Cuenta perdida, que es lo que hacen casi todas las empresas. - En Máxima pérdida de la cuenta: Límite total (%)
10y Tipo de suelo en Estática (fijo bajo el capital inicial), lo normal en pruebas de dos fases. - En Duración de la prueba, deja Días de trading mínimos por fase en
4si tu empresa lo pide. - En Sistema de retiros, deja Tu parte del beneficio (%) en
80y La cuota se devuelve en el cobro nº en1si tu empresa devuelve el precio de la prueba con el primer cobro. - Pulsa ▶ Iniciar simulación en la barra de arriba. Si marcaste varias estrategias, se simulan una a una.
- Al terminar, el programa te lleva a Resultados. Mira el Neto personal grande, el porcentaje de Superadas y el veredicto ESTABLE o INESTABLE del Monte Carlo.
Pestaña Estrategias
Aquí está la tabla Estrategias a simular: las estrategias que has traído al simulador, con su Dirección, Operaciones, Beneficio, Retorno/DD y Nota. Marca las que quieras simular y pulsa ▶ Iniciar simulación.
Botones de la cabecera de la tabla:
- Cargar (carpeta): trae estrategias desde tu ordenador o desde el Archivo de tu forja.
- Guardar (disquete): guarda las marcadas en el Archivo.
- Mover a: lleva las marcadas al Visualizador, al Optimizador o al Portfolio (se van de aquí).
- Quitar (signo menos): las saca del simulador sin perderlas. Las que no estén en el Archivo se guardan antes en la carpeta «Quitadas».
- Borrar (papelera): las borra del simulador. Si no estaban guardadas en el Archivo, se pierden.
Haz clic derecho en una fila para llevarla al Taller.
La barra de arriba tiene ▶ Iniciar simulación, ⏸ Pausar simulación (la pausa entra al terminar la estrategia en curso) y ■ Parar simulación (lo ya simulado se queda guardado). A la derecha, Configuración predeterminada devuelve todas las reglas a los valores de serie, y Guardar config, Cargar config y Exportar config guardan o recuperan tus cuentas.
Pestaña Configuración
Cada regla tiene su ⓘ con la explicación. Al lado de los campos en % verás su equivalencia en dinero («= 5.000 $»). Si cambias el capital, todo se reajusta solo.
Características de la cuenta
- Capital de la cuenta ($): el tamaño de la cuenta que compras. De serie
10000. - Coste de la prueba ($): lo que pagas por cada intento. De serie
89. Cada cuenta perdida obliga a pagar otra. - Cantidad de fases: Sin examen (cuenta directa), 1 fase, 2 fases o 3 fases. La cuenta directa (en inglés instant funding) cuesta más y empiezas ya en real, normalmente con un límite de pérdida más duro.
Objetivo de beneficio
No aparece si eliges Sin examen.
- Objetivo fase 1 (%): lo que hay que ganar para pasar la fase 1. De serie
10. Lo típico: 8-12 % en pruebas de una fase y 8-10 % en la primera de dos. - Objetivo fase 2 (%) y Objetivo fase 3 (%): solo aparecen si hay esas fases. Suelen ser más bajos (4-6 %).
- El objetivo se alcanza:
- Cerrando con ese beneficio (lo real): cuenta el saldo con las operaciones ya cerradas. Es como miden las empresas.
- Tocándolo en flotante (optimista): vale con tocarlo con una operación abierta, aunque luego se escape. Sirve para comparar con simulaciones antiguas.
Máxima pérdida diaria
- Límite diario (%): lo máximo que puede caer la cuenta en un día; cuenta también lo que va perdiendo una operación abierta. De serie
5.0= sin límite. - Cómo se calcula el límite:
- Fijo: siempre el mismo importe. Con 10.000 $ y un 5 %, nunca puedes perder más de 500 $ en un día.
- Variable: según el saldo de cada día. El importe se recalcula cada día sobre el saldo con el que empiezas: si empiezas con 12.000 $, ese día son 600 $; si empiezas con 9.000 $, son 450 $.
- Al tocar el límite:
- No se opera hasta el día siguiente: la variante blanda (algunas cuentas la tienen como «pausa diaria»). Es la de serie.
- Cuenta perdida: lo que hacen casi todas las empresas. Si tu empresa es así, elige esta.
- Margen de seguridad (%): se deja de operar al llegar a este % del límite, porque nadie opera pegado a la línea. De serie
90;100= apurar hasta el límite. - Hora de reinicio del día: a qué hora (de tu data) empieza el día nuevo para la empresa. Casi todas usan las
00:00de su servidor.
Máxima pérdida de la cuenta
- Límite total (%): la pérdida que funde la cuenta. De serie
10.0= sin límite. - Tipo de suelo: cómo se mueve la línea de pérdida que funde la cuenta.
| Opción | Cómo funciona |
|---|---|
| Estática (fijo bajo el capital inicial) | El suelo no se mueve en toda la prueba. Lo normal en pruebas de dos fases. |
| Trailing (sigue al mejor saldo cerrado) | El suelo sube con tu mejor saldo cerrado y nunca baja. Lo más común en cuentas de una fase y directas. |
| Trailing fin de día (recalcula 1 vez al día) | Como el anterior, pero el suelo solo se recalcula una vez al día, al cierre. |
| Trailing equity (sigue al mejor flotante) | La más dura: el suelo persigue el mejor momento de la cuenta, aunque sea con una operación todavía abierta. |
| Escalón (salta al ganar un colchón) | Empieza con el límite normal y, al ganar el colchón que digas, el suelo salta a un límite fijo más alto. |
- Límite del trailing (solo cuenta con suelos trailing):
- Máximo hasta el capital inicial: lo normal. Cuando el suelo llega al capital inicial, se queda ahí.
- Sube sin límite: el suelo persigue al saldo para siempre.
- Escalón: colchón que lo dispara (%) y Escalón: límite tras el salto (%): solo con el suelo Escalón. El beneficio cerrado que dispara el salto y el nuevo límite fijo después.
Duración de la prueba
- Días de trading mínimos por fase: no se puede pasar una fase hasta haber operado estos días, aunque ya hayas tocado el objetivo. De serie
4.0= sin mínimo. Solo cuenta en los exámenes. - Días RENTABLES mínimos por fase: además de operar, hace falta tener días con beneficio.
0= sin mínimo. - Beneficio mínimo del día rentable (%): qué cuenta como «día rentable». Con 10.000 $ y un
0,5, solo cuentan los días que acaban ganando 50 $ o más. De serie0,5. - Duración máxima de la fase (días): días naturales para completar cada fase; si se acaban, pierdes la prueba.
0= ilimitado, que es lo habitual hoy.
Objetivo de consistencia (mejor día)
- Peso máximo del mejor día (%): tu mejor día no puede pesar más de este % del beneficio. No hace perder la cuenta: retrasa el pase o el cobro hasta que, operando más días, ese mejor día pese menos. Valores habituales: 15-50 %.
0= sin regla. Es la regla que más castiga a las estrategias de pocas operaciones muy grandes. - Comparado con: El beneficio total o La suma de los días positivos (algo más exigente).
- Dónde aplica: Solo al cobrar (lo más común) o También en las fases del examen.
Riesgo por operación
- Pérdida máxima por operación (%): si una sola operación llega a perder más de este % del capital (abierta o al cerrar), la cuenta se pierde.
0= sin regla. Algunas empresas lo ponen en un 2-3 %. Es una regla de la cuenta, no el riesgo de tu estrategia: si la estrategia ya arriesga ese mismo % en cada operación, casi cualquier pérdida (con el spread o el deslizamiento) rompe la regla, y el simulador te lo avisa. Si tu empresa no tiene esta regla (FTMO, por ejemplo), déjala a0. - Duración mínima (minutos): el beneficio de las operaciones ganadoras más cortas que esto no cuenta (reglas contra el scalping, operaciones de muy pocos minutos). Las pérdidas cuentan siempre.
0= sin regla. - Operar en el cambio de día (00–02 h): a medianoche el mercado cambia de día, hay poco volumen y los spreads (la diferencia entre precio de compra y de venta) se disparan. Con Beneficio de esa franja eliminado, las operaciones ganadoras abiertas o cerradas entre las 00:00 y las 02:00 no suman. De serie Permitido.
Sistema de retiros
- Modo de cobro:
- Retirar y recomprar (método clásico): cada vez que llegas a una cantidad de beneficio, la cobras y compras otra prueba. La cantidad la busca el propio simulador (ver la zona estable más abajo).
- Cuenta real con ciclos de pago: como funcionan las empresas de verdad. La cuenta sigue después de cada cobro y se cobra por calendario.
- Solo con Cuenta real con ciclos de pago:
- Primer cobro a los (días): días desde la primera operación en real hasta el primer cobro. De serie
14. - Cobrar cada (días): el ciclo de pagos después del primero (7, 14 o 30 días). De serie
14. - Beneficio mínimo para cobrar (%): si el día del cobro no llegas a este %, se aplaza. De serie
1. - Días rentables por ciclo: días rentables exigidos en el ciclo para poder cobrar.
0= sin condición.
- Primer cobro a los (días): días desde la primera operación en real hasta el primer cobro. De serie
- Tu parte del beneficio (%): de cada retiro, qué parte llega a tu bolsillo. De serie
80: retiras 1.000 $ y cobras 800 $. - La cuota se devuelve en el cobro nº: muchas empresas te devuelven el precio de la prueba con un cobro (el 1.º, el 3.º…). De serie
1.0= nunca.
Fechas de la prueba
- Periodo a simular:
- Todo el histórico (por defecto).
- Solo el último año (el reservado): la parte que el Constructor nunca vio, la más parecida a operar en vivo.
- Fecha personalizada: eliges tú Fecha de inicio y Fecha de fin, siempre dentro del histórico que tienes.
Configuración del Montecarlo
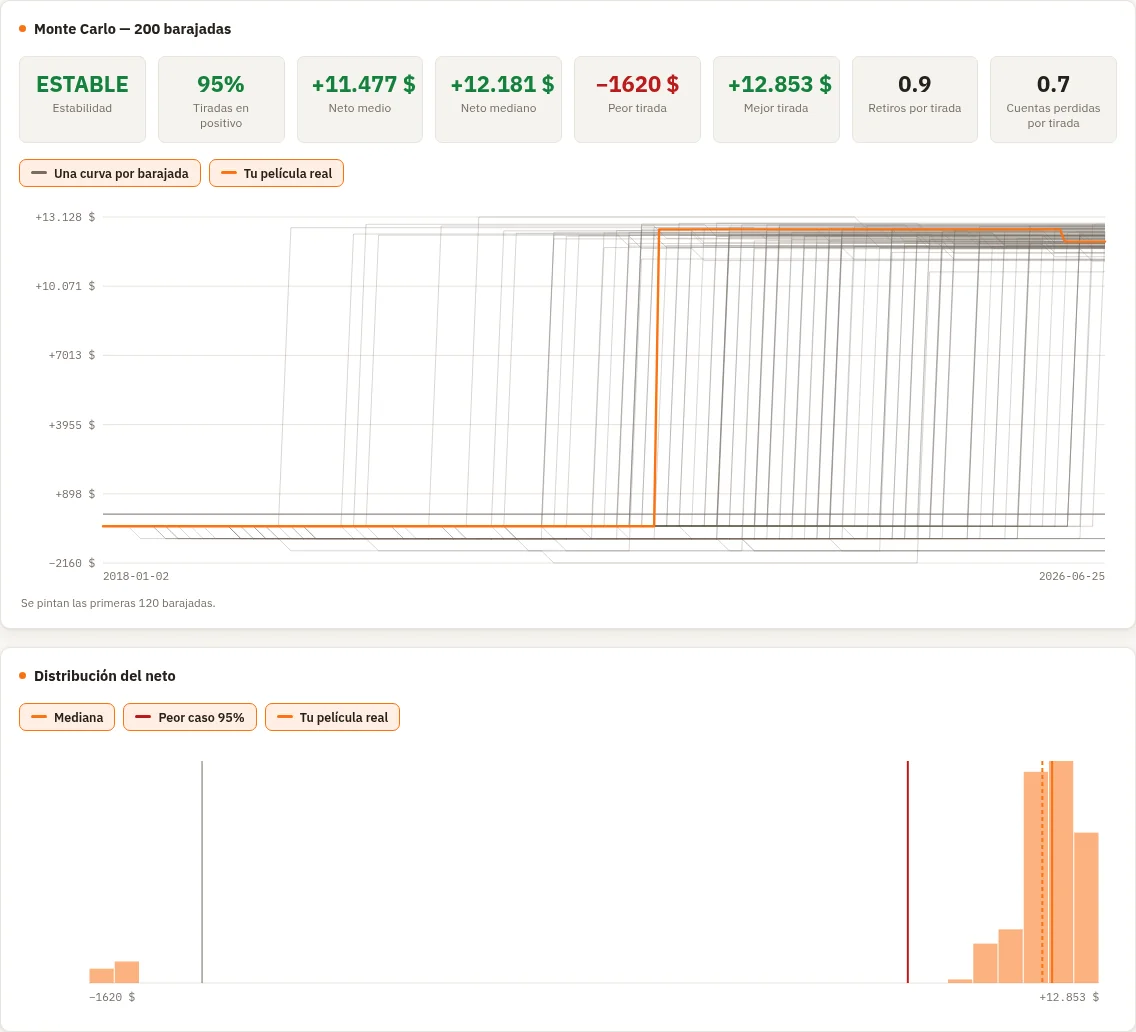
El Monte Carlo repite la historia muchas veces barajando el orden de los días, para ver si el resultado dependía de en qué orden llegaron las rachas buenas y malas.
- Número de simulaciones: cuántas veces se baraja. De serie
200. Más simulaciones tardan más. - Comparar el neto real con: el listón del veredicto de estabilidad.
- La media de las simulaciones o La mediana de las simulaciones: tu resultado real no puede alejarse de ese valor más que la Desviación máxima (%) (de serie
10, en % del capital). Si se aleja mucho, tu resultado dependía del orden de las rachas. - El % de simulaciones en positivo: al menos el Mínimo en positivo (%) de las barajadas tiene que acabar ganando dinero. Un
80es un listón razonable.
- La media de las simulaciones o La mediana de las simulaciones: tu resultado real no puede alejarse de ese valor más que la Desviación máxima (%) (de serie
Pestaña Resultados
Arriba está la tabla Estrategias simuladas, con las cifras de la última simulación de cada una: Neto (retiros menos pruebas), Superadas (% de pruebas que llegaron a cuenta real), Retiros y Pruebas. Haz clic en una fila para ver su informe completo debajo.
Los botones de esta tabla trabajan con la versión del centro de cada estrategia marcada: una copia de la estrategia con el riesgo elegido en su zona estable (lleva «_FONDEO_» en el nombre). Así el robot que exportas lleva el mismo riesgo con el que está hecho el informe.
- Exportar estrategia: el robot de cada marcada para MetaTrader 5, MetaTrader 4 o NinjaTrader, con el riesgo del centro de su zona rentable.
- Extraer informes: Informe HTML, Informe HTML resumido (sin el historial de operaciones, mucho más ligero) o Informe CSV para IA.
- Extraer tabla: esta tabla en un archivo CSV.
- Guardar, Mover a, Quitar y Borrar, como en la pestaña Estrategias.
El marcador
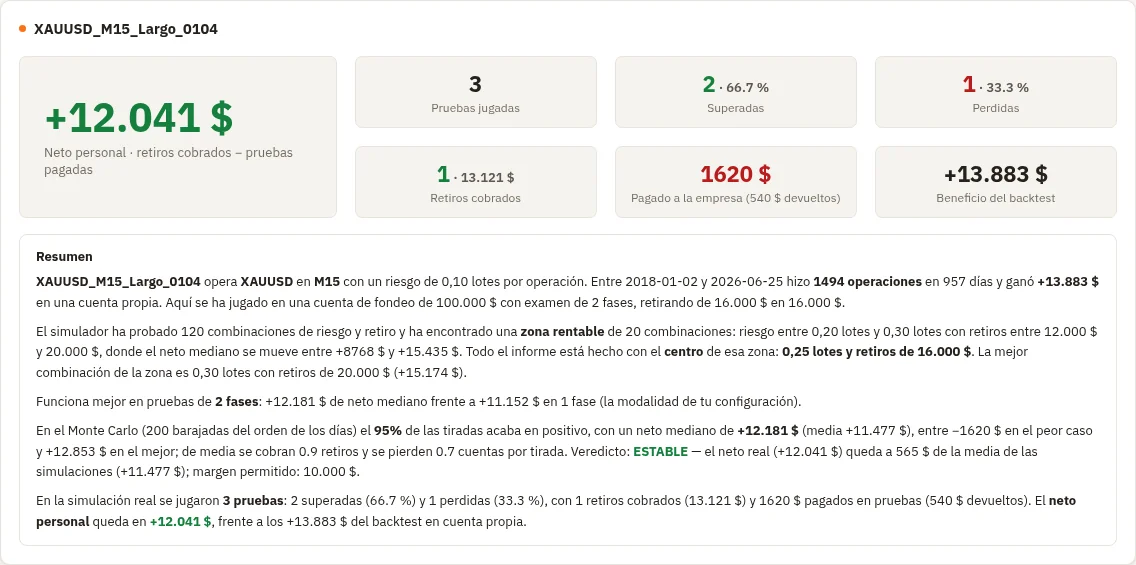
En grande, el Neto personal: retiros cobrados menos pruebas pagadas. Al lado, seis cifras:
- Pruebas jugadas: cuentas que llegaron a resolverse (superadas o perdidas).
- Superadas: pruebas que llegaron a cuenta real, con su porcentaje.
- Perdidas: cuentas fundidas; cada una obliga a pagar otra prueba.
- Retiros cobrados: cuántos y cuánto dinero llegó a tu bolsillo, ya descontada la parte de la empresa.
- Pagado a la empresa: lo gastado en pruebas (menos las cuotas devueltas, si las hay).
- Beneficio del backtest: lo que gana la estrategia en una cuenta propia. Es la referencia para comparar.
Debajo, un Resumen cuenta todo el informe en cuatro párrafos con las cifras reales.
Cómo leer la probabilidad de aprobar
El simulador no da un único número de «probabilidad», sino varias pistas que juntas te lo dicen:
- Superadas (%): de todas las pruebas que se jugaron en la historia real de la estrategia, qué porcentaje llegó a cuenta real. Es lo más parecido a tu probabilidad de aprobar una prueba.
- Tiradas en positivo (en el bloque Monte Carlo): de todas las historias barajadas, en qué porcentaje acabaste ganando dinero en total. Es tu probabilidad de salir ganando con todo el proceso (pagar pruebas, perder algunas, cobrar otras).
- Cuentas perdidas por tirada y Retiros por tirada: cuántas cuentas pierdes y cuántos cobros consigues de media.
Zona rentable recomendada
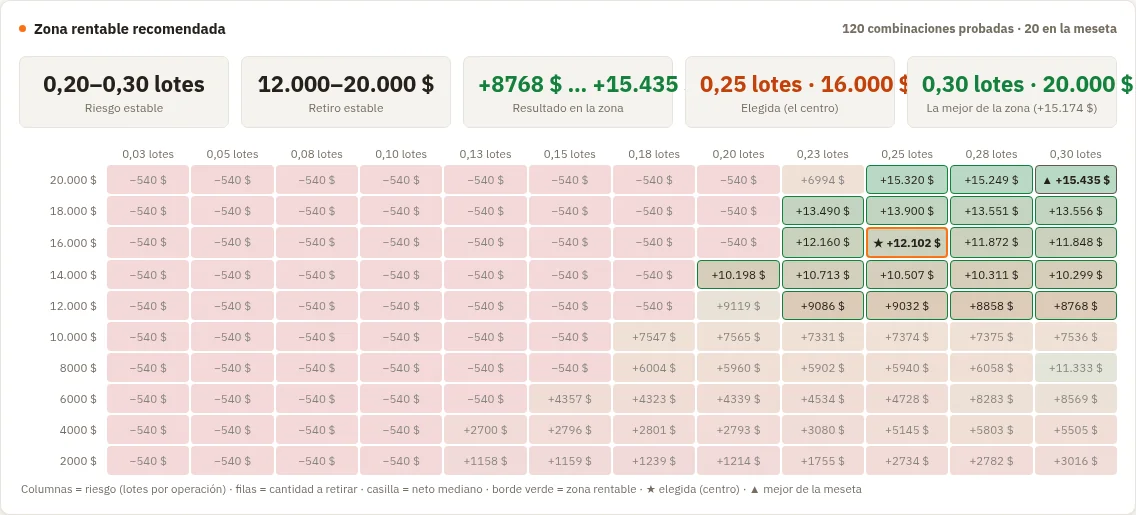
El simulador no usa un solo riesgo: prueba la estrategia con 12 tamaños de riesgo (desde la cuarta parte hasta el triple del que tiene) y, en el modo Retirar y recomprar, con 10 cantidades de retiro (del 2 % al 20 % del capital). Para cada combinación hace su propio Monte Carlo. Después busca la meseta: la zona donde el resultado es bueno y sigue siéndolo aunque muevas un poco el riesgo o el retiro. Un pico aislado suele ser suerte; una meseta es fiable.
- Riesgo estable: el rango de riesgo dentro de la meseta, en la unidad de tu estrategia (lotes, dinero por operación o % por operación).
- Retiro estable: el rango de cantidades a retirar dentro de la meseta.
- Resultado en la zona: entre qué netos medianos se mueve la meseta.
- Elegida (el centro): la combinación con la que está hecho todo el informe. Queda margen por todos los lados.
- La mejor de la zona: la combinación de la meseta con mejor neto mediano.
Debajo, el mapa: columnas = riesgo, filas = cantidad a retirar, cada casilla = neto mediano (de rojo a verde). El borde verde marca la zona rentable, la ★ la elegida y el ▲ la mejor de la meseta.
¿1 fase o 2 fases?
El simulador prueba la estrategia también en la otra modalidad (examen de 1 fase y de 2 fases, con tus mismas reglas) y te enseña las dos tarjetas lado a lado: neto mediano, % de tiradas en positivo, cuentas perdidas por tirada y el riesgo y retiro de cada una. La mejor lleva ✓ mejor y la tuya, · tu configuración. Si salen casi iguales, te lo dice: entonces elige por precio y condiciones de la empresa.
Las curvas
- Simulación de pruebas de fondeo: el saldo de la cuenta a lo largo del tiempo. Las franjas de color marcan la Fase 2 y la Cuenta real; cada raya roja es una Cuenta perdida. El gráfico se ajusta para que se vean las operaciones; arrástralo con el ratón para moverte y usa el zoom de abajo a la derecha.
- Equity de la estrategia: la curva de la estrategia, con tramos verdes (ganando) y rojos (perdiendo) y una banda con lo que llegó a subir o bajar con operaciones abiertas.
- Tu beneficio neto: cómo va evolucionando tu neto personal (cobros menos pruebas pagadas). Es la curva que de verdad te importa.
Monte Carlo y la nube del neto
El bloque Monte Carlo — N barajadas empieza con ocho cifras: Estabilidad (ESTABLE o INESTABLE, según el listón que pusiste), Tiradas en positivo, Neto medio, Neto mediano (la tirada del medio, que aguanta mejor los golpes de suerte que la media), Peor tirada, Mejor tirada, Retiros por tirada y Cuentas perdidas por tirada.
Debajo, la nube:
- Una curva por barajada (en gris): cómo habría ido tu neto personal con otro orden de los días.
- Tu película real: lo que pasó de verdad.
Si casi todas las curvas grises acaban por encima de cero, el resultado es sólido. Si se abren en abanico y muchas acaban abajo, dependía de la suerte.
Distribución del neto: un histograma (barras) con el neto final de cada barajada. Tres líneas te orientan: la Mediana, el Peor caso 95% (solo un 5 % de las barajadas salió peor) y Tu película real.
Diario de la simulación
Una lista, día a día, de todo lo que pasó: fases superadas, retiros, cuentas perdidas y por qué. En verde lo bueno, en rojo las cuentas perdidas, en ámbar los avisos. Es la mejor forma de entender por qué se pierden las cuentas: si casi siempre es por el límite diario, por ejemplo, sabes qué regla te cuesta más.
Las reglas de fondeo y el robot exportado
Cuando exportas desde el simulador, el robot lleva el riesgo del centro de la zona rentable, el mismo con el que está hecho el informe. Las reglas de la empresa (límite diario, límite total, objetivo…) no van dentro del robot: el robot opera la estrategia, y vigilar las reglas de la cuenta sigue siendo cosa tuya y de la empresa.
Consejos
- Copia las reglas exactas de tu empresa. Un detalle como el tipo de suelo (estático o trailing) o qué pasa al tocar el límite diario cambia mucho el resultado.
- Pon «Al tocar el límite» en «Cuenta perdida» si tu empresa funciona así, que es lo habitual. La opción de serie es más blanda.
- Fíjate en el neto mediano, no en el mejor caso. Es lo que puedes esperar «normalmente».
- Exige ESTABLE. Una estrategia con buen neto pero INESTABLE dependía del orden de las rachas.
- Prueba con el año reservado. Elige Solo el último año (el reservado) en Periodo a simular para ver cómo le va con datos que el Constructor nunca vio.
- Lee el Diario cuando se pierdan muchas cuentas: te dice qué regla te está tumbando.
- Las estrategias de pocas operaciones grandes sufren con la regla de consistencia. Si tu empresa la tiene, actívala para no llevarte sorpresas.
- Exporta siempre desde Resultados, para que el robot lleve el riesgo de la zona estable y no el original.
Preguntas frecuentes
¿Por qué el neto personal es mucho menor que el beneficio del backtest?
Porque en fondeo pagas pruebas, pierdes algunas cuentas, la empresa se queda una parte de cada retiro y en el modo clásico empiezas de cero tras cada cobro. El neto personal es lo que de verdad llega a tu bolsillo.
¿Por qué no puedo elegir el tamaño de las operaciones?
Porque el simulador lo busca solo: prueba muchos tamaños y elige el centro de la zona donde el resultado es estable. Así evitas elegir un riesgo que salió bien por casualidad.
¿Simula varias estrategias a la vez en la misma cuenta?
No. Cada estrategia se simula por separado. Si marcas varias, se simulan una detrás de otra y cada una guarda su propio resultado.
¿Se pierde la simulación si salgo de la sección?
No. Cada resultado queda guardado con la estrategia. Al volver, se abre al momento con las reglas con las que se hizo.
Sigue con
- Exportar: cómo meter el robot en MetaTrader 5, MetaTrader 4 o NinjaTrader.
- Incubadora: sigue la estrategia con precios reales antes de comprar la prueba.
- Portfolio: junta varias estrategias en una cartera.