 MUTATIONFORGE
El Visualizador de estrategias es la mesa donde caen las estrategias que fabrica el Constructor. Aquí las ves en una tabla con sus cifras, las ordenas, abres cada una para ver su informe, su gráfico y sus operaciones, y consultas las pruebas del Retester que demuestran si es sólida o si ha salido bien por casualidad. Cuando ya tienes claras las buenas, desde aquí mismo las guardas, las exportas a MetaTrader 5, MetaTrader 4 o NinjaTrader, o las mandas a la Incubadora para seguirlas con precios reales. Está en el menú de la izquierda, con el nombre Visualizador de estrategias.
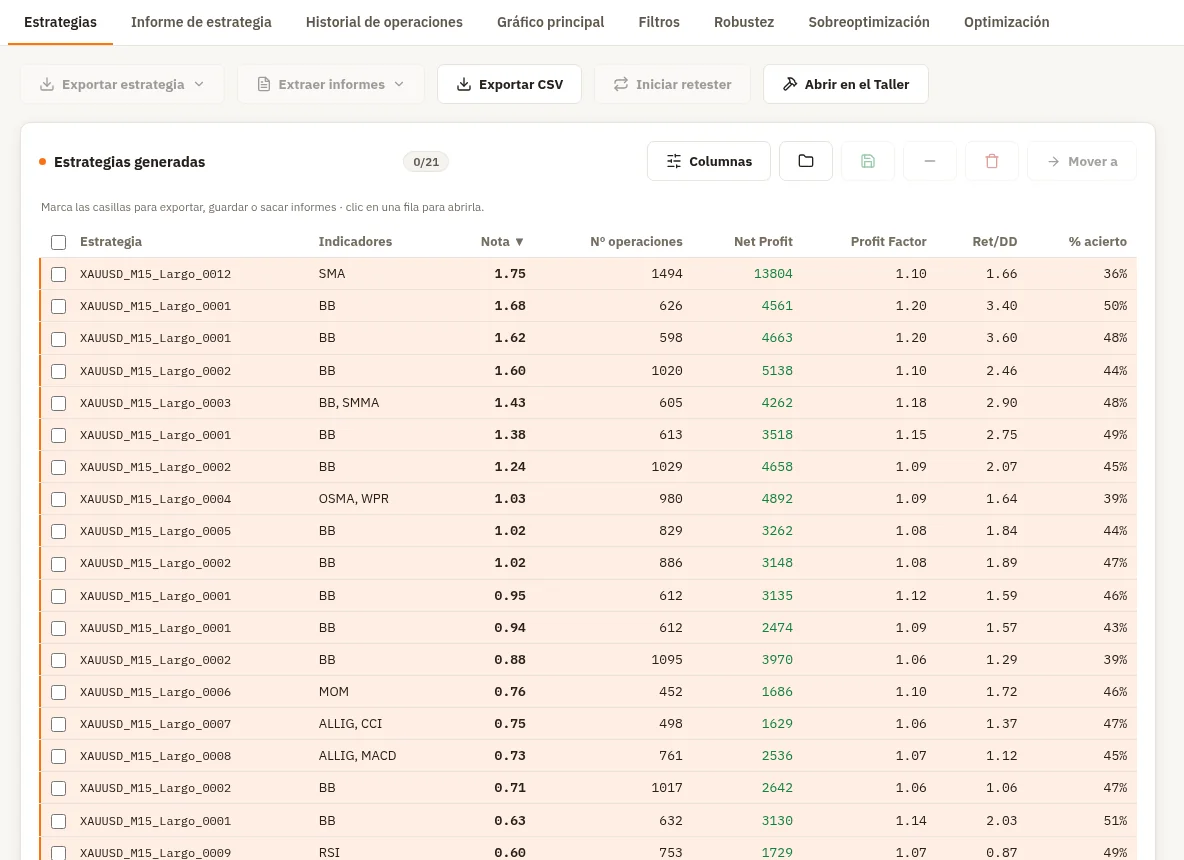
La página tiene ocho pestañas arriba:
| Pestaña | Para qué sirve |
|---|---|
| Estrategias | La tabla con todas tus estrategias y los botones para trabajar con ellas. |
| Informe de estrategia | La ficha completa de la estrategia elegida: cifras, reglas y resultados por mes. |
| Historial de operaciones | Todas sus operaciones, una por una. |
| Gráfico principal | Su curva de beneficio y su drawdown. |
| Filtros | Pruebas de examen: fuera de muestra, otras temporalidades, otros mercados, data sintética y correlación. |
| Robustez | Pruebas Monte Carlo (estrés de suerte, costes y ejecución). |
| Sobreoptimización | Matriz anti-sobreoptimización y sensibilidad de parámetros. |
| Optimización | Lo que encontró el Optimizador si ya la pasaste por él. |
Paso a paso: elegir las 5 mejores de 2.000 estrategias
Imagina que has dejado el Constructor trabajando toda la noche con EURUSD en H1 (velas de una hora), con datos de 2018 a 2024, y por la mañana tienes 2.000 estrategias en el Visualizador. Así se llega a las 5 que de verdad merecen la pena:
- Haz una copia de seguridad. Marca la casilla de la cabecera de la tabla (marca todas) y pulsa el botón de guardar (el icono del disquete, a la derecha de Columnas). Crea una carpeta, por ejemplo
EURUSD H1 octubre, y guárdalas ahí. Así, aunque borres después, no pierdes nada. Desmarca todas al terminar. - Prepara las columnas. Pulsa Columnas y añade, además de las básicas, Estabilidad de la curva, Operaciones medias por año, Máximo drawdown (% del capital), SQN y Estancamiento máximo. Pulsa Listo.
- Ordena por Nota. Haz clic en la cabecera Nota hasta que la flecha apunte hacia abajo (▼): las mejores arriba.
- Haz la criba gruesa con el Retester. Ve a la sección Retester y lanza las pruebas sobre todo el listado con Eliminar fallidas activado. Empieza por las rápidas (fuera de muestra, otras temporalidades, otros mercados) y deja las lentas (ruido en datos, matriz anti-sobreoptimización) para cuando queden pocas. De 2.000 es normal que queden unas 50-200.
- Quita las gemelas. Vuelve al Visualizador, pestaña Filtros → Correlación. Si dos estrategias tienen un número alto (rojo intenso, 80 o más), se comportan casi igual: quédate con la de mejor nota y quita la otra.
- Mira las finalistas una a una. Con la tabla ordenada, abre las 15-20 primeras (clic en la fila) y revisa en este orden: Gráfico principal (¿la curva sube de forma regular?), Informe de estrategia (¿cuántos años en rojo en la tabla mensual?), Filtros → Fuera de muestra (¿el año reservado se parece a un año normal?) y Sobreoptimización → Sensibilidad (¿es una meseta o un pico?).
- Si a alguna le faltan pruebas, márcala en la tabla y pulsa Iniciar retester: le pasa todas las pruebas y las guarda en su expediente.
- Elige 5 que no se parezcan entre sí. Mejor si usan indicadores distintos (columna Indicadores) o direcciones distintas (una de compras, otra de ventas…).
- Guárdalas aparte. Márcalas y guárdalas en una carpeta propia, por ejemplo
EURUSD H1 elegidas. - Llévalas a donde toque. Con las 5 marcadas, puedes: pulsar Exportar estrategia para descargar los robots, pulsar Mover a → Incubadora para seguirlas con precios reales desde hoy, o Mover a → Portfolio para estudiar cómo funcionan juntas.
La pestaña Estrategias (la tabla)
Es la pestaña que se abre al entrar. Arriba tiene una fila de botones de acción; debajo, el bloque Estrategias generadas con la tabla. Junto al título verás un contador como 3/250: 3 marcadas de 250 que hay en total.
Si la tabla está vacía, verás «Aún no hay estrategias. Ve al Constructor y pulsa «Iniciar construcción»». Mientras el Constructor trabaja, las estrategias van apareciendo solas.
Las columnas básicas
Son las que se ven de fábrica:
| Columna | Qué es |
|---|---|
| Estrategia | El nombre. Tiene la forma ACTIVO_TEMPORALIDAD_Dirección_número, por ejemplo EURUSD_H1_Largo_0042. El número es único en tu forja y no cambia nunca. Si termina en _OPT, es una variante que salió del Optimizador a partir de la estrategia con ese mismo número. |
| Indicadores | Los indicadores que usa para entrar (y para salir, si tiene salida por condición). |
| Nota | La puntuación con la que el Constructor ordena las estrategias. Ver más abajo. |
| Nº operaciones | Cuántas operaciones ha hecho en todo el periodo. |
| Net Profit | El beneficio neto en dólares, ya descontados los costes. En verde si gana, en rojo si pierde. |
| Profit Factor | Lo ganado dividido entre lo perdido. |
| Ret/DD | El beneficio dividido entre la peor caída. |
| % acierto | Qué porcentaje de operaciones terminan en ganancia. |
Cada cifra se explica con detalle en Las métricas explicadas.
Qué es la Nota
La Nota resume en un número lo buena que es la estrategia. Se calcula así: se parte el histórico en dos trozos, el de entrenamiento (el que el Constructor usa para crear) y el de examen (el tramo de prueba, también llamado fuera de muestra u OOS: datos que la estrategia no ha «visto» al crearse). En cada trozo se calcula el Ret/DD (beneficio dividido entre la peor caída) y la Nota es el peor de los dos. Es decir: una estrategia vale lo que su peor periodo.
- Una Nota alta (por ejemplo 4 o más) significa que gana con holgura respecto a sus caídas tanto en entrenamiento como en examen.
- Una Nota cercana a 0 significa que pierde en el examen o apenas gana.
- La Nota depende de cuántos años de datos uses: con 10 años es más fácil tener un Ret/DD alto que con 2. Compara notas solo entre estrategias construidas con las mismas fechas.
Columnas personalizables
Pulsa Columnas (a la derecha del título de la tabla) y se abre la ventana Columnas de la tabla con dos grupos de casillas:
- Básicas: las de la tabla de arriba. Estrategia no se puede quitar.
- Más métricas (las mismas que en los filtros del Constructor): casi 30 cifras más, como la estabilidad, el drawdown en %, el Sharpe, las rachas o el estancamiento. Son exactamente las mismas que puedes poner como filtro en el Constructor, así que una columna «Sharpe» enseña lo mismo que mide un filtro «Sharpe ≥ 1».
Marca las que quieras ver y pulsa Listo. Restablecer vuelve a las columnas de fábrica. Tu elección se guarda en tu forja: la verás igual desde cualquier ordenador o navegador.
Ordenar
Haz clic en la cabecera de cualquier columna para ordenar por ella. El primer clic ordena de mayor a menor (▼); otro clic en la misma cabecera invierte el orden (▲). De fábrica la tabla se ordena por Nota, de mayor a menor.
En el móvil la tabla se ve como tarjetas, sin cabecera. Ahí tienes arriba un desplegable Ordenar por y un botón con la flecha para invertir el orden.
Seleccionar (marcar) estrategias
Hay dos maneras de «elegir» una estrategia, y conviene no confundirlas:
- Abrir una estrategia: haz clic en cualquier parte de su fila. Se queda resaltada y es la que verás en las demás pestañas (Informe, Gráfico, pruebas…). Siempre hay una abierta: al entrar, la primera de la lista.
- Marcar estrategias: pon la casilla de la izquierda. Las marcadas son sobre las que actúan los botones (exportar, guardar, borrar, mover…). Los botones muestran entre paréntesis cuántas hay marcadas, por ejemplo Mover a (3).
Trucos para marcar:
- La casilla de la cabecera marca o desmarca todas las de la tabla.
- Mayúsculas + clic en una casilla marca el bloque entero desde la última que marcaste. Útil para marcar, por ejemplo, las 50 primeras de la lista: marca la primera y haz Mayúsculas + clic en la número 50.
- Las marcas se mantienen aunque te vayas a otra sección y vuelvas.
Clic derecho en una fila
Con el botón derecho del ratón sobre una estrategia aparece un menú con:
- Cambiar el nombre…: abre una ventanita con el nombre actual. Escribe el nuevo y pulsa Guardar (o la tecla Intro; Esc cancela). El nombre cambia a la vez en la tabla, en el Archivo y en la Incubadora. El robot que ya tengas puesto en MetaTrader conserva su historial, porque su identificador interno no cambia.
- Abrir en el Taller como estrategia: la abre en el Taller escrita como frases, para leerla y editarla.
- Abrir en el Taller como plantilla: la convierte en una plantilla del Taller con todo fijo; luego puedes dejar partes libres para que el Constructor las rellene.
- Añadir a la incubadora: lleva una copia a la Incubadora para seguirla con precios reales desde hoy. Te pregunta en qué grupo meterla. El original se queda aquí. Si haces clic derecho sobre una fila marcada y hay varias marcadas, se las lleva todas (verás Añadir a la incubadora (N)).
Los botones de la tabla
A la derecha del título Estrategias generadas hay un grupo de botones. Los que solo llevan icono enseñan su nombre al pasar el ratón por encima:
| Botón | Qué hace |
|---|---|
| Columnas | Elige qué cifras se ven en la tabla. |
| Cargar (icono de carpeta) | Trae estrategias a la tabla. Te pregunta desde dónde (ver abajo). |
| Guardar (icono de disquete) | Guarda las marcadas en el Archivo de tu forja, en la carpeta que elijas o crees. Se guardan con su robot y toda su configuración, y sobreviven a reinicios y a nuevas construcciones. |
| Quitar (icono de menos) | Saca las marcadas de la tabla sin perderlas: las que no estaban ya en el Archivo se guardan antes en la carpeta «Quitadas». |
| Borrar (icono de papelera) | Borra las marcadas de la tabla. Pide confirmación. Si no estaban guardadas en el Archivo, se pierden. |
| Mover a | Lleva las marcadas a otra sección. Ver abajo. |
Cargar estrategias
El botón de cargar abre la ventana Cargar estrategias con dos opciones:
- Desde tu ordenador: elige ficheros de tu PC. Valen los robots exportados por Mutationforge (.mq5, .mq4, .cs) y las fichas .json del Archivo, hasta 200 ficheros por tanda. Cada robot exportado lleva dentro la ficha de su estrategia, y eso es lo que se lee. Los ficheros que no sean de Mutationforge se rechazan y se te dice el motivo.
- Desde tu forja (VPS): abre el Archivo de tu forja. Navega por las carpetas, marca las estrategias que quieras traer y pulsa Cargar marcadas. Desde ahí también puedes mover, borrar y organizar el Archivo (lo tienes explicado en Gestor de archivos).
En los dos casos se vuelve a hacer el backtest (la simulación sobre datos históricos) de cada estrategia con los datos de tu forja, así que las cifras pueden variar un poco respecto a cuando se crearon si los datos han cambiado.
Mover a otra sección
Mover a abre una ventana con los destinos posibles:
- Optimizador: a la tabla «Estrategias a optimizar», listas para el barrido. Ver Optimizador.
- Portfolio: como candidatas de la cesta. Ver Portfolio.
- Simulador de fondeo: a la tabla «Estrategias a simular». Ver Simulador de fondeo.
- Incubadora: para seguirlas con los precios reales del broker desde hoy. Aquí siempre va una copia; el original se queda en el Visualizador.
Al mover, las estrategias se van de aquí y aparecen allí, y el programa te lleva a esa sección con ellas ya marcadas. Si prefieres que se queden también aquí, activa Dejar una copia aquí (copiar en vez de mover) antes de elegir el destino: al destino va una copia con su expediente.
Los botones de acción (arriba)
Encima de la tabla tienes estos botones. Casi todos actúan sobre las estrategias marcadas:
- Exportar estrategia: despliega las plataformas: MetaTrader 5 (.mq5), MetaTrader 4 (.mq4) y NinjaTrader 8 (.cs). Con una estrategia marcada te pide dónde guardar el fichero; con varias, te pide una carpeta. Hasta 2.000 de una vez. Todo lo que tienes que saber para instalarlos está en Exportar.
- Extraer informes: despliega tres formatos:
- Informe HTML: la ficha completa de cada estrategia, con su historial de operaciones, sus parámetros, su curva y las pruebas del Retester que tenga hechas. Se abre con cualquier navegador. Hasta 20 estrategias, porque cada una pesa cerca de medio mega.
- Informe HTML resumido: lo mismo sin el historial de operaciones. Pesa unas 40 veces menos y admite hasta 2.000.
- Informe CSV para IA: el informe completo en texto, ordenado por secciones y con un glosario incluido, pensado para pegárselo a una IA (Claude, ChatGPT…) y que te revise las estrategias. Se ajusta solo para que quepa: con muchas marcadas sale una comparativa de todas; con pocas, la ficha completa de cada una. Ver IA externa.
- Exportar CSV: descarga la tabla tal como la ves (todas las filas, con las columnas que tengas puestas) en un fichero que abre Excel o cualquier hoja de cálculo. No hace falta marcar nada.
- Iniciar retester: pasa todas las pruebas del Retester a las marcadas, una detrás de otra, con la configuración que tengas en la sección Retester. Cada resultado queda guardado en el expediente de la estrategia (ver más abajo), así que luego las pestañas de pruebas se abren al instante. Si una prueba no se puede hacer en una estrategia (por ejemplo, fuera de muestra cuando se construyó sin tramo de examen), se salta y se avisa al final.
- Abrir en el Taller: abre la estrategia que tienes abierta (no las marcadas) en el Taller.
Debajo de los botones aparece una línea con lo que está haciendo el programa («Generando robots… (12/40)») o con el resultado al terminar.
Avisos que pueden salir encima de la tabla
- Hay un proceso de Automatización en marcha: tus estrategias están a salvo (la Automatización trabaja en su propio espacio y deja sus resultados en su pestaña Resultados), pero mientras dure, las acciones que calculan o borran quedan en espera.
- Hemos puesto al día los números de tus estrategias: tras una actualización del programa, se ha repetido el backtest de algunas estrategias porque sus cifras se habían calculado con una versión anterior. Pulsa Entendido para cerrarlo; no vuelve a salir.
- Atención con tus estrategias guardadas: sale en dos casos, y el texto del aviso te dice cuál es. Se cierra con Entendido.
- No se pudo leer el listado guardado al arrancar. El programa abre con el listado vacío, pero no borra nada: aparta una copia del listado. No construyas encima todavía y escríbenos con Reportar un fallo o a soporte@mutationforge.com para recuperarlo. Lo que tengas en el Archivo no se ve afectado.
- Algunas estrategias se quedaron fuera de una prueba del Retester porque se construyeron con otro activo o temporalidad. No les pasa nada: pruébalas aparte, con su propia data.
Las pestañas de una estrategia
Todas las pestañas menos Estrategias enseñan una estrategia: la que tienes abierta. Arriba de cada una hay un desplegable Estrategia para cambiar a otra sin volver a la tabla.
El expediente: pruebas guardadas
Las pruebas de las pestañas Filtros, Robustez y Sobreoptimización se guardan con cada estrategia en su expediente. Funciona así:
- Si la estrategia no tiene esa prueba hecha, verás el mensaje «Esta estrategia aún no tiene esta prueba en su expediente» y un botón Lanzar esta prueba. Púlsalo y espera: se calcula, se guarda y se dibuja.
- Si ya la tiene, se abre al momento. Arriba verás «Prueba del expediente» con la fecha en que se hizo, y un botón Repetir prueba por si quieres recalcularla (por ejemplo, tras cambiar la configuración en el Retester).
- Si la estrategia pasó por un retest en lote (desde el Retester o la Automatización), también verás «Último retest en lote» con APROBÓ o SUSPENDIÓ y el motivo.
Las pruebas usan la configuración que tengas en la sección Retester (qué temporalidades, qué mercados, cuántas simulaciones…). Aquí solo se lanzan y se miran.
Informe de estrategia
Es la ficha de la estrategia sobre todo el periodo. Tiene cuatro bloques.
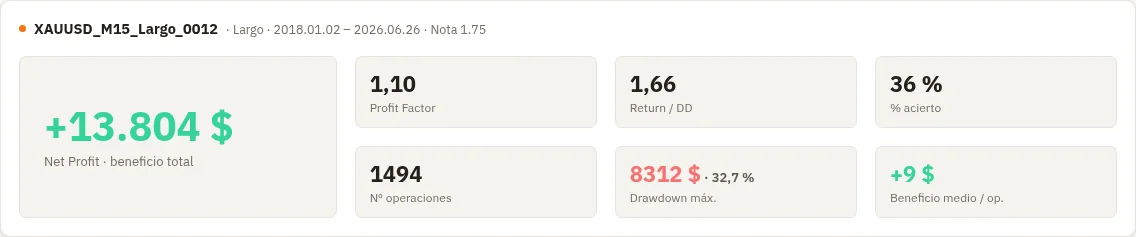
Cabecera y cifras principales
Arriba sale el nombre, la dirección (compras, ventas o ambas), las fechas de la primera y la última operación y la Nota. Debajo, el Net Profit en grande y seis baldosas: Profit Factor, Return / DD, % acierto, Nº operaciones, Drawdown máx. (en dólares y en %) y Beneficio medio / op.
Parámetros de la estrategia
Las reglas completas, para que sepas exactamente qué hace:
- Dirección, Stop Loss (la orden que corta la pérdida), Take Profit (la que recoge el beneficio), Breakeven (mover el stop al precio de entrada cuando ya va ganando), Trailing stop (un stop que persigue al precio), Cierres parciales, Salida por tiempo, Salida por condición, Cierre horario y Riesgo (cómo se calcula el tamaño de cada operación). Cuando algo no lo usa, pone No lleva.
- Indicadores: la lista de indicadores con sus ajustes.
- Condiciones de entrada: las reglas que tienen que cumplirse para abrir una operación. Si van todas juntas, el título dice «(se cumplen todas)». Si hay grupos de alternativas, verás etiquetas «alternativa A», «alternativa B»… y basta con que se cumpla una de cada grupo. «NO se cumple:» delante de una regla significa que esa condición tiene que ser falsa.
- Condiciones de salida y las del lado contrario, si las tiene.
- Qué hace: una descripción en palabras de la estrategia.
Detalle de operaciones
Ganadoras y perdedoras enfrentadas: cuántas hay, cuánto suman, cuánto ganan y pierden de media, la mayor de cada tipo y las rachas (media y máxima de ganadoras y perdedoras seguidas).
Rendimiento mensual ($)
Una tabla con un año por fila y un mes por columna, con el beneficio de las operaciones cerradas ese mes (verde si gana, rojo si pierde) y el Total del año. Es una de las cosas más útiles de toda la ficha: de un vistazo ves si gana casi todos los años o si un solo año lo explica todo.
Historial de operaciones
La lista de todas las operaciones, una por fila: número, Dirección, Apertura y Cierre (fecha y hora), Lotaje, Resultado (en dólares, ya con costes), Salida (por qué se cerró: Take Profit, Stop Loss, Salida por indicador, Salida por tiempo, Cierre por hora, Reversión, Cierre parcial…), MAE, MFE y Duración.
- MAE es lo peor que llegó a ir la operación en contra mientras estaba abierta. MFE es lo mejor que llegó a ir a favor. Si muchas operaciones tienen un MFE grande pero terminan en pérdida, la estrategia deja escapar beneficio.
- Las filas con fondo naranja son las del tramo de examen (OOS), el que la estrategia no vio al crearse.
- Si la estrategia hace cierres parciales, debajo de la operación sale una línea «Por tramos» con cada parte: lotes, precio, hora y resultado de cada cierre parcial y del resto.
Gráfico principal
La curva de equidad: el beneficio acumulado operación tras operación. Debería subir de izquierda a derecha, cuanto más recta mejor. Por debajo de cero se rellena en rojo.
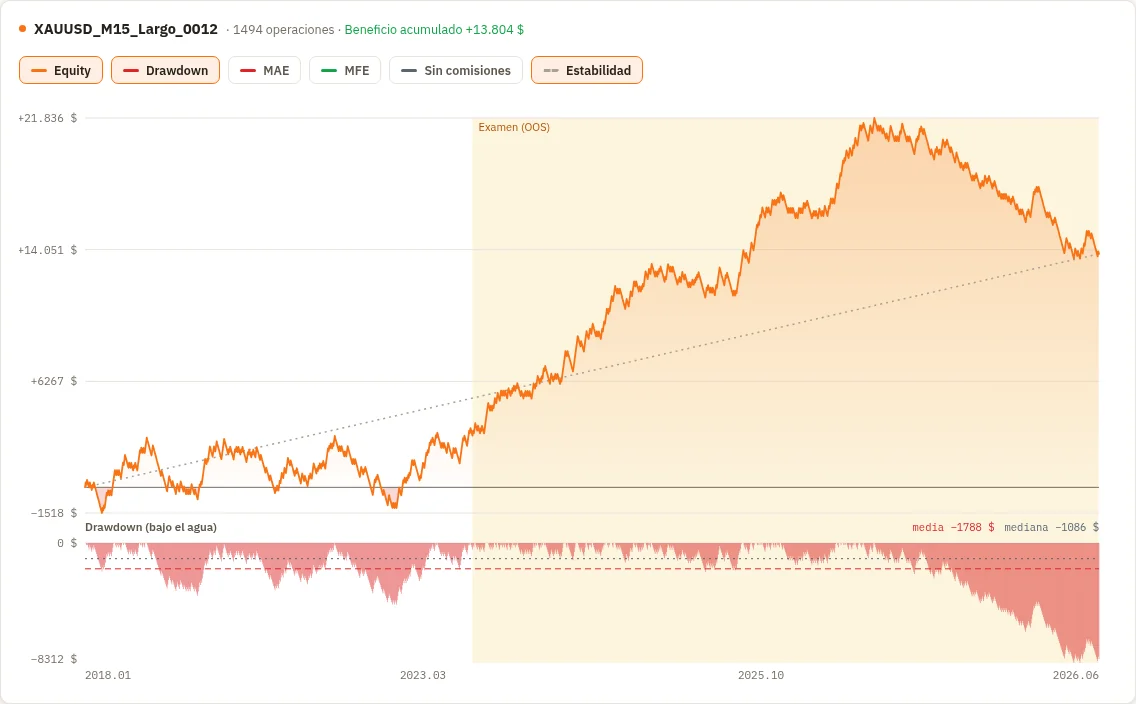
- La franja amarilla marca el tramo de examen (OOS). Fíjate en si la curva sigue subiendo igual dentro de la franja: es la parte que la estrategia no conocía.
- Al pasar el ratón por el gráfico ves el número de operación, la fecha, el beneficio acumulado y el drawdown en ese punto.
Encima del gráfico hay botones para encender o apagar capas:
- Drawdown (encendido de fábrica): un panel debajo con barras rojas que muestran cuánto está la curva por debajo de su último máximo («bajo el agua»). Incluye dos líneas de referencia, la media y la mediana de esas caídas.
- MAE y MFE: lo peor y lo mejor de cada operación, dibujado sobre la curva.
- Sin comisiones: cómo sería la curva sin pagar comisiones. Si la diferencia con la curva real es enorme, la estrategia depende demasiado de que operar sea barato.
- Estabilidad (encendido de fábrica): una línea recta de puntos desde el inicio hasta el final. Cuanto más pegada vaya la curva a esa recta, más regular es la estrategia.
Filtros
Cinco pruebas de «examen» para comprobar que la estrategia no funciona solo en las condiciones exactas en que nació. Se eligen con los botones de arriba.
Fuera de muestra
Compara el año reservado (el tramo final del histórico que el Constructor no usó: el examen limpio) con el año medio, el mejor año y el peor año de la construcción. Las cuatro curvas se dibujan una encima de otra, de enero a diciembre (0 % a 100 % del año). La naranja gruesa es el año reservado.
Cómo leerlo: si la curva naranja cae entre la del peor año y la del mejor, y mejor aún si se parece a la del año medio, la estrategia se está portando como siempre. Si cae por debajo del peor año, algo ha cambiado.
Otras temporalidades
La misma estrategia, con los mismos ajustes, en otras temporalidades (por ejemplo, H1 → M30 y H4). La original va en naranja más gruesa; la leyenda dice el beneficio y las operaciones de cada una. Las temporalidades se eligen en el Retester.
Cómo leerlo: no hace falta que gane lo mismo en todas, pero sí que no se hunda. Si solo funciona en su temporalidad exacta, probablemente su lógica no es real.
Otros mercados
Igual, pero en otros activos (por ejemplo, la estrategia de EURUSD probada en GBPUSD y AUDUSD). Los mercados se eligen en el Retester.
Cómo leerlo: que gane en algún otro mercado parecido es una señal muy buena de que ha encontrado algo general. Que pierda en todos los demás no la descarta del todo (cada activo tiene su carácter), pero es un aviso.
Data sintética
Trocea el histórico real por tipo de mercado y enseña una tarjeta por cada uno, con su curva y su beneficio: Alcista, Bajista, Rango (lateral), Giros / cambios de tendencia, Tendencia limpia, Tendencia con retrocesos, Velas grandes, Velas pequeñas, Volatilidad en expansión, Volatilidad en contracción, Shock / pánico, Spread alto, Spread bajo, y otros opcionales como las sesiones (asiática, Londres, Nueva York, cierre) o la Serie invertida (espejo), que da la vuelta al precio para ver si la estrategia gana de verdad o solo porque el activo subía. La primera tarjeta, «(referencia)», es el resultado sobre todo el histórico sin trocear.
Cómo leerlo: es normal que pierda en uno o dos tipos de mercado. Lo que te interesa es saber dónde pierde, para no llevarte sorpresas. Una estrategia que solo gana en un tipo de mercado es frágil.
Correlación
Esta prueba es distinta: no mira una estrategia, sino todas las del listado a la vez (las que tengas marcadas o filtradas no cambian nada). Solo entran las construidas con el mismo activo y la misma temporalidad que la última construcción; si hay otras, se quedan fuera y te avisa. Es una tabla de todas contra todas con un número del −100 al 100 que dice cuánto se parecen sus resultados día a día.
- Rojo (números altos, cerca de 100): son gemelas, ganan y pierden los mismos días. Tener las dos es como tener una sola con el doble de riesgo.
- Verde (números negativos): se compensan; cuando una pierde, la otra suele ganar.
- Cerca de 0: no tienen nada que ver.
El botón Exportar CSV descarga la tabla. Con muchas estrategias tarda un poco en calcularse.
Robustez (Monte Carlo)
Las pruebas Monte Carlo repiten la estrategia cientos de veces cambiando algo cada vez, para ver qué pasa si la suerte no acompaña. Hay siete, una por botón:
| Prueba | Qué cambia en cada simulación |
|---|---|
| Reordenar operaciones | Baraja el orden de las operaciones. El beneficio total no cambia, pero la peor caída sí: revela si la curva fue suerte del orden. |
| Saltar operaciones | Quita al azar un porcentaje de operaciones (15 % de fábrica). Revela si todo dependía de unas pocas operaciones afortunadas. |
| Variar spread | Usa spreads reales distintos del activo, de los mejores a los peores. Así ves cómo rinde cuando operar sale caro. |
| Variar slippage | Mete un deslizamiento en contra al entrar y salir. Mide cuánto le afecta una ejecución peor. |
| Variar comisión y swap | Sube la comisión y el swap por encima de los reales. Colchón ante costes peores. |
| Cambiar barra de inicio | Empieza el backtest en un punto distinto. Revela si el resultado depende del día exacto de arranque. |
| Ruido en datos | Mueve un poco los precios al azar y repite el backtest. Detecta si la estrategia «memorizaba» los precios exactos. Es la más lenta. |
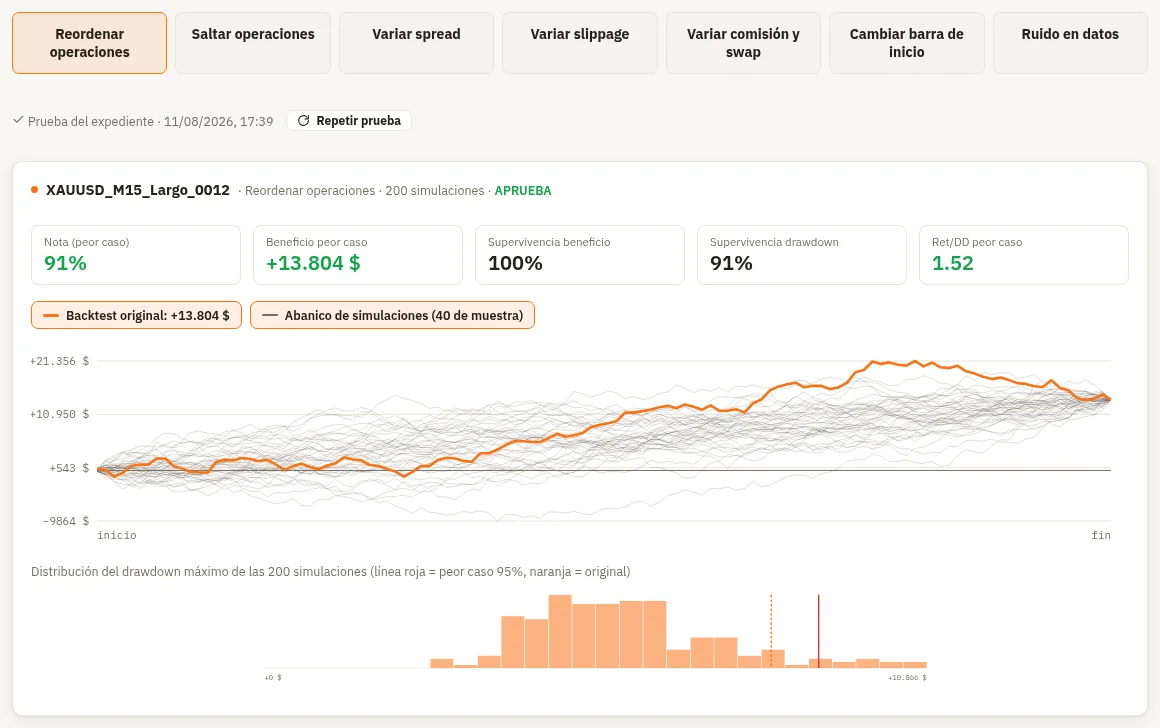
Cada prueba enseña:
- APRUEBA o SUSPENDE junto al título.
- Cinco baldosas:
- Nota (peor caso): lo que conserva la estrategia en el peor 5 % de las simulaciones (lo peor entre beneficio y drawdown).
- Beneficio peor caso: el 95 % de las simulaciones ganó al menos esto.
- Supervivencia beneficio: el beneficio del peor caso comparado con el original.
- Supervivencia drawdown: el drawdown original comparado con el del peor caso.
- Ret/DD peor caso: tiene que ser 1 o más.
- El abanico: muchas curvas grises (las simulaciones) y la naranja (el backtest original). Si el abanico es estrecho y todas suben, es buena señal. Si se abre mucho y muchas acaban por debajo de cero, mala.
- Un histograma con cómo se reparte el beneficio de todas las simulaciones (en Reordenar operaciones, el drawdown máximo). La línea roja es el peor caso al 95 % y la naranja discontinua, el original.
Cuándo aprueba: en el peor 5 % de las simulaciones tiene que conservar al menos el 50 % de su beneficio y de su control del drawdown, y seguir ganando con un Ret/DD de 1 o más. Conservar un 70 % o más es verde; entre 50 y 70 %, amarillo; menos, o perder en el peor caso, rojo.
Sobreoptimización
La sobreoptimización es el gran enemigo: una estrategia que se ha ajustado tanto al pasado que parece perfecta, pero solo porque ha «memorizado» ese pasado. Estas dos pruebas la destapan.
Matriz anti-sobreoptimización
Repite el walk-forward (afinar la estrategia con un trozo del pasado y examinarla con el trozo siguiente, avanzando tramo a tramo) con muchos troceados distintos, y monta un mapa de calor:
- Cada fila es un número de tramos (por ejemplo 5, 6, 7…) y cada columna, el porcentaje de cada tramo que se usa como examen.
- Cada casilla lleva una nota y un color: verde (troceado sólido), amarillo (justo) o rojo (ahí se cae).
- El recuadro marca el mejor bloque de 3×3 casillas vecinas. A la derecha, las baldosas cuentan cuántas verdes hay en ese bloque (Mejor bloque 3×3) y en total (Verdes, Amarillas, Rojas).
Cuándo aprueba: si hay un bloque de 3×3 casillas vecinas con al menos 6 verdes (de fábrica). Eso significa que funciona se trocee como se trocee, no solo con un troceado concreto.
Haz clic en una casilla (o elígela en el desplegable; la marcada con ★ es la mejor) y debajo aparece su detalle:
- Nota: lo peor entre eficiencia y consistencia.
- Eficiencia: lo bien que funciona en los tramos de examen comparado con los de afinado. Cerca del 100 % es ideal; por debajo del 50 % pierde mucha calidad fuera de muestra.
- Consistencia: el porcentaje de tramos de examen en los que gana.
- OOS neto: el beneficio de unir todos los tramos de examen.
- Ret/DD OOS: la calidad de esa curva unida; en verde a partir de 0,5.
- Una curva con solo los tramos de examen enlazados, y unas barras que comparan, tramo a tramo, el Ret/DD dentro y fuera de muestra.
Sensibilidad
Mueve cada parámetro de la estrategia (periodos de los indicadores, Stop Loss, Take Profit, umbrales…) un poco a cada lado (±20 % de fábrica) y repite el backtest. Por cada parámetro dibuja un pequeño perfil con el Ret/DD que da cada valor; el punto oscuro es el valor actual.
- Línea plana (una meseta): la estrategia funciona igual aunque el parámetro cambie un poco. Es lo que quieres.
- Pico en el centro: solo funciona con ese valor exacto. Es la marca de la sobreoptimización.
Baldosas:
- Estabilidad: el porcentaje de valores vecinos que conservan al menos la mitad del Ret/DD del centro. Aprueba a partir del 60 % (de fábrica); 70 % o más es verde.
- Meseta: el rendimiento medio del entorno comparado con el del centro. Cerca del 100 % significa plano.
- Ret/DD centro y Beneficio centro: el backtest sin tocar nada.
- Más frágil: el parámetro cuyo entorno cae más; su perfil sale recuadrado en rojo con «⚠ más frágil».
Si la estrategia no tiene parámetros ajustables, lo dice.
Optimización
Aquí no se calcula nada: solo se consulta el último barrido que el Optimizador guardó para esta estrategia.
- Si nunca se ha optimizado, lo dice y te indica que vayas a la sección Optimizador.
- Si se optimizó, verás la zona segura de cada parámetro (el margen en que puede moverse sin dejar de comportarse como la original), la Recomendación con los cambios propuestos y sus cifras (neto, factor de beneficio, drawdown, operaciones y resultado en el año reservado). También puede decir que la combinación actual ya era la mejor (buena señal), o que no hay recomendación porque la mejor suspendía el año reservado (mala señal para esa familia de estrategias).
- Si la estrategia nació del Optimizador (una variante
_OPT), lo indica con el nombre de su madre.
Para adoptar una recomendación o repetir el barrido, ve a la sección Optimizador.
Las métricas explicadas
Todas las cifras se miden en dólares sobre el capital inicial de la construcción, ya descontados spread, comisión y swap. Los valores «buenos» son orientativos: dependen del activo, de la temporalidad y de cuántos años de datos uses. Sirven para comparar estrategias entre sí, no son una promesa de lo que pasará en real.
Beneficio neto (Net Profit)
Lo que habría ganado en total, ya con costes. Es lo primero que se mira y lo que menos dice por sí solo: 10.000 $ en 10 años con caídas de 8.000 $ es mucho peor que 5.000 $ con caídas de 500 $. Úsalo siempre junto al drawdown.
Drawdown máximo (DD)
El drawdown es la mayor caída desde un máximo de la curva hasta el punto más bajo posterior, antes de recuperarse. Dice cuánto habrías tenido que aguantar en el peor momento. Lo tienes en dólares (Máximo drawdown ($)) y en porcentaje del capital (Máximo drawdown (% del capital)).
- Orientativo: por debajo del 10-15 % del capital es cómodo; del 20-30 % cuesta aguantarlo; más, la mayoría de la gente apaga el robot justo antes de que se recupere.
- Si piensas presentarte a una prueba de fondeo, mira además el Simulador de fondeo: ahí cuenta el drawdown diario.
Factor de beneficio (Profit Factor)
Todo lo ganado dividido entre todo lo perdido. Un 1,5 significa que por cada dólar perdido gana 1,50.
- Menos de 1: pierde dinero.
- 1,0-1,2: muy justo; los costes reales se lo pueden comer.
- 1,3-2,0: la zona buena para la mayoría de estrategias.
- Más de 3 con pocas operaciones: desconfía, suele ser casualidad.
Ret/DD (Return / DD)
El beneficio neto dividido entre el drawdown máximo: cuántas veces ha ganado lo que llegó a perder en su peor racha. Es la medida de «robustez» que usa el programa, y la base de la Nota.
- Depende mucho de los años: no es lo mismo un 5 en 2 años que en 10.
- Orientativo con 8-10 años de datos: por encima de 3 está bien; por encima de 6, muy bien.
% de aciertos
Qué parte de las operaciones termina en ganancia. No es una nota de calidad por sí sola: una estrategia que acierta el 35 % puede ganar mucho si sus ganancias son tres veces sus pérdidas, y una que acierta el 80 % puede arruinarte con una sola pérdida enorme. Mírala siempre junto al Payoff.
Payoff
La ganancia media de una operación ganadora dividida entre la pérdida media de una perdedora. Un 2 significa que, cuando gana, gana el doble de lo que pierde cuando pierde.
- Las estrategias de tendencia suelen tener poco acierto (30-45 %) y payoff alto (2-3).
- Las de vuelta a la media, mucho acierto (60-75 %) y payoff bajo (0,5-1).
- Las dos maneras valen; lo que importa es que, combinadas, den un factor de beneficio sano.
Nº de operaciones y operaciones por año, mes o semana
Cuántas veces ha operado. Es la cifra que da credibilidad a todas las demás: con 20 operaciones cualquier cosa puede ser suerte; con 300, mucho menos.
- Orientativo: al menos 100 operaciones en el periodo, y mejor 200 o más.
- Las columnas Ops/año, Ops/mes y Ops/semana ayudan a comparar construcciones de distinta duración. Algo así como 20-50 operaciones al año es razonable en H1; en M15 o M5, bastantes más.
Beneficio medio por operación y esperanza
Lo que gana de media cada operación (las dos columnas dan la misma cifra con nombres distintos). Tiene que ser claramente mayor que el coste de una operación: si es apenas unos dólares, un poco más de spread o de slippage en real se lo come. Las pruebas Variar spread y Variar slippage de Robustez te lo confirman.
Ganancia media, pérdida media, mejor y peor operación
Las piezas sueltas del payoff, y la mayor ganadora y perdedora. Mira sobre todo la mejor operación comparada con el beneficio total: si una sola operación es una parte muy grande del beneficio, la estrategia vive de un golpe de suerte.
Rachas
Racha media y racha máxima de ganadoras o perdedoras seguidas. La racha máxima de perdedoras te prepara para lo que vas a sufrir: si son 9 seguidas en el backtest, cuenta con que en real pueden ser más.
Duración media (barras por operación)
Cuántas velas dura de media una operación abierta. Sirve para saber qué tipo de estrategia es (rápida o de aguantar días) y si encaja con tu forma de operar, por ejemplo si no quieres tener operaciones abiertas el fin de semana.
Estancamiento máximo
El mayor número de días que la curva estuvo sin marcar un máximo nuevo. Es el tiempo más largo que habrías estado «sin ganar nada». Orientativo: por debajo de 200-300 días es llevadero; más de un año pone a prueba la paciencia de cualquiera.
Estabilidad de la curva (0-100)
Cuánto se parece la curva de beneficio a una línea recta. 100 es una curva que sube como un hilo; cerca de 0, una escalera de golpes y parones. Es uno de los mejores filtros contra la suerte.
- Orientativo: por encima de 80 es bueno; por encima de 90, muy bueno; por debajo de 60, la curva es irregular.
SQN (calidad del sistema)
Mide lo regular que es el resultado por operación, teniendo en cuenta cuántas operaciones hay. Premia lo constante y castiga lo que vive de un pelotazo.
- Orientativo: por debajo de 2, flojo; de 2 a 3, correcto; por encima de 3, bueno; por encima de 5, excelente (o demasiado bonito: revisa las pruebas).
Sharpe y Sortino
El Sharpe compara lo que gana de media con lo que varían sus resultados, llevado a un año. El Sortino es igual pero solo cuenta como riesgo las pérdidas (no le molesta que las ganancias sean irregulares).
- Orientativo: un Sharpe por encima de 1 está bien; por encima de 2, muy bien. El Sortino suele salir más alto que el Sharpe.
- Aquí se calculan por operación, así que compáralos entre estrategias de Mutationforge, no con cifras de otros sitios.
CAGR y Calmar
El CAGR (crecimiento anual compuesto) es lo que habría crecido la cuenta de media cada año, en %. El Calmar divide ese crecimiento anual entre el drawdown máximo en %: cuánto gana al año por cada punto de caída que te hace tragar.
- Orientativo: un Calmar por encima de 1 está bien; por encima de 2, muy bien.
Nota
Explicada en Qué es la Nota: el Ret/DD del peor de los dos tramos, entrenamiento o examen.
Consejos
- Guarda antes de borrar. El listado es tu mesa de trabajo, no tu archivo. Lo que valga la pena, guárdalo en una carpeta del Archivo. Y si quieres limpiar, usa Quitar en vez de Borrar.
- Mira la tabla mensual antes que el beneficio. Una estrategia que gana 8 de 10 años es mucho más fiable que una que gana el doble pero lo hizo todo en un solo año.
- Desconfía de lo espectacular. Factor de beneficio de 4, acierto del 90 %, curva perfecta… con pocas operaciones casi siempre es sobreoptimización. Pásale Sensibilidad y Ruido en datos.
- El examen manda. En el Gráfico principal, la parte de la franja amarilla vale más que todo lo anterior. Si ahí la curva se aplana o cae, piénsatelo.
- Ordena por varias cifras. Ordena por Nota, luego por Estabilidad, luego por Máximo drawdown (%) (de menor a mayor). Las que salen arriba en las tres listas son las candidatas.
- Elige variedad. Cinco estrategias casi iguales son una sola con cinco veces el riesgo. Revisa la Correlación y los Indicadores.
- Pide una segunda opinión. Saca el Informe CSV para IA de tus finalistas y pégaselo a Claude o ChatGPT pidiéndole que te diga qué ve flojo en cada una. Ver IA externa.
- Incuba antes de arriesgar. Antes de poner dinero, mete las elegidas en la Incubadora unas semanas y comprueba que en real se comportan como en el backtest.
Preguntas frecuentes
¿Hay un buscador o un filtro para esconder estrategias de la tabla?
No dentro de la tabla. Para quedarte solo con las que cumplen algo, usa los filtros de aceptación del Constructor (así ni siquiera entran) o las pruebas del Retester con Eliminar fallidas. Dentro del Visualizador, ordena por la columna que te interese y quita o borra las que no te sirvan.
He cerrado el navegador. ¿Pierdo las estrategias?
No. Las estrategias viven en tu forja, no en tu navegador. Al volver a entrar las tienes igual. Aun así, guarda en el Archivo las que te importen: el listado cambia cada vez que construyes.
¿Por qué cambian un poco las cifras al cargar una estrategia del Archivo?
Porque al cargarla se repite el backtest con los datos que hay ahora en tu forja. Si los datos se han actualizado (más meses, correcciones), las cifras se mueven un poco.
¿Qué diferencia hay entre «Iniciar retester» aquí y la sección Retester?
Iniciar retester pasa todas las pruebas a las estrategias que marques y guarda los resultados para mirarlos aquí; no borra nada. La sección Retester pasa las pruebas a todo el listado, decide quién aprueba y, si quieres, elimina las que suspenden. Para cribar miles, usa el Retester; para estudiar a fondo unas pocas, este botón.
¿Puedo cambiar el nombre a una estrategia?
Sí: clic derecho sobre su fila → Cambiar el nombre…. El nombre nuevo llega también al Archivo y a la Incubadora.
Sigue con
- Retester: configura y lanza las pruebas que ves en las pestañas Filtros, Robustez y Sobreoptimización.
- Optimizador: afina los parámetros de tus mejores estrategias sin caer en la sobreoptimización.
- Exportar: instala tus estrategias en MetaTrader 5, MetaTrader 4 o NinjaTrader.